
Cập nhật ngày 29/10/2026.
Lương 25 triệu vay mua nhà bao nhiêu là vừa sức? Có chị hỏi mình nguyên văn: “Hai vợ chồng chị lương 25 triệu một tháng thì vay mua nhà bao nhiêu để không bị ngộp?”
Trả lời thẳng theo ví dụ giả định trong bài: khoảng 500 triệu là trần mình thấy an toàn, kể cả khi lãi lên 14%. Vay 800 triệu hay 1 tỷ với mức thu nhập này, mình sẽ nói thật là chưa nên.
Trả lời nhanh: với thu nhập 25 triệu, khoản vay vừa sức trong ví dụ của mình là khoảng 500 triệu, không phải con số ngân hàng có thể duyệt.
- Lập bảng thu chi thật: 25 triệu trừ chi thiết yếu 14 triệu, nợ khác 1 triệu, dự phòng 2 triệu, còn 8 triệu cho tiền trả nhà.
- Vay 500 triệu, 20 năm, gốc đều: tháng đầu khoảng 7,92 triệu ở kịch bản 14%, vẫn dưới 8 triệu.
- Ngưỡng 40–45% thu nhập (ngưỡng cá nhân của mình) cho phép 10–11,25 triệu, nhưng bảng thu chi chỉ còn 8 triệu thì lấy con số thấp hơn.
- Thu nhập giảm còn 20 triệu thì chỉ còn 3 triệu, nên phải có dự phòng ít nhất 6 tháng tiền trả nợ.
- Giá nhà vừa sức bằng vốn tự có trừ dự phòng và chi phí mua, cộng khoản vay an toàn.
Câu hỏi của chị hay ở chỗ chị không hỏi “ngân hàng cho vay được bao nhiêu”, mà hỏi “bao nhiêu để không ngộp”. Hai câu đó ra hai con số khác nhau.
Mong muốn của nhiều gia đình trẻ ở Vinh rất giản dị: một căn nhà ổn định cho con, thôi cảnh chuyển trọ. Nỗi sợ cũng rõ không kém: vay xong cả nhà thắt lưng buộc bụng, tháng nào cũng ngóng kỳ lương, lãi tăng thì không biết xoay đâu. Gần 12 năm làm nghề ở Nghệ An, đây là bài toán mình ngồi tính với khách thường xuyên nhất. Dưới đây là cách tính cụ thể cho mức 25 triệu.
Ngân hàng cho vay được bao nhiêu và nhà mình chịu được bao nhiêu khác nhau thế nào?
Ngân hàng nhìn hồ sơ: thu nhập chứng minh được, tài sản bảo đảm, giá họ định giá. Gia đình thì sống bằng phần còn lại sau khi trả nợ: tiền chợ, học phí, xăng xe, gửi bố mẹ, ốm đau.
Con số ngân hàng duyệt là trần, không phải mục tiêu. Mình chỉ dùng nó để biết “tối đa là bao nhiêu”, còn “nên vay bao nhiêu” phải tự tính từ bảng thu chi của chính nhà mình.
Thu nhập 25 triệu thì mỗi tháng thực sự còn bao nhiêu để trả nợ?
Chỉ tính thu nhập ổn định, tức tiền về đều mỗi tháng. Không cộng thưởng cuối năm, làm thêm thất thường hay tiền người thân hứa cho.
| Khoản mỗi tháng | Ví dụ giả định | Nhà anh chị |
|---|---|---|
| Thu nhập thực nhận ổn định của hai vợ chồng | 25 triệu | … |
| Chi thiết yếu: ăn uống, điện nước, xăng xe, học hành, gửi bố mẹ | 14 triệu | … |
| Trả các khoản nợ khác | 1 triệu | … |
| Để dành dự phòng | 2 triệu | … |
| Còn lại cho tiền trả nhà | 8 triệu | … |
Đây là ngân sách minh họa, không phải tỷ lệ do ngân hàng hay pháp luật quy định. Nếu chi thiết yếu thật của nhà anh chị là 18 triệu thì phần còn lại chỉ 4 triệu, và mọi con số phía dưới phải tính lại.
Hai lỗi mình hay thấy khi điền bảng này. Một là cắt khoản dự phòng 2 triệu để “cố” thêm khoản vay. Hai là nghĩ vào ở nhà mình thì hết tiền thuê nên dư nhiều, trong khi phí quản lý, đi lại, sửa chữa có thể tăng lên.
Lương 25 triệu vay mua nhà bao nhiêu thì mỗi tháng trả bao nhiêu?
Giả định: vay 20 năm (240 tháng), trả gốc đều, lãi tính trên dư nợ giảm dần. Tháng đầu là tháng nặng nhất. Tiền gốc bằng khoản vay chia 240; tiền lãi bằng dư nợ nhân lãi năm rồi chia 12.
Ví dụ 600 triệu ở mức 11%: gốc 2,5 triệu cộng lãi 5,5 triệu, tháng đầu trả 8,0 triệu.
| Khoản vay giả định | Tháng đầu ở 8% | Tháng đầu ở 11% | Tháng đầu ở 14% | So với ngân sách 8 triệu |
|---|---|---|---|---|
| 500 triệu | 5,42 triệu | 6,67 triệu | 7,92 triệu | Qua cả ba kịch bản, sát trần ở 14% |
| 600 triệu | 6,50 triệu | 8,00 triệu | 9,50 triệu | Chạm trần ở 11%, vượt ở 14% |
| 800 triệu | 8,67 triệu | 10,67 triệu | 12,67 triệu | Vượt ngay từ kịch bản 8% |
Ba mức 8%, 11%, 14% là kịch bản thử để đo sức chịu, không phải lãi suất ngân hàng đang chào. Bảng chưa tính phí bảo hiểm, phí định giá hay các khoản khác.
Vì sao mình bắt anh chị nhìn cột 14%? Theo báo chí khảo sát tháng 8–9/2026, gói lãi cố định phổ biến chỉ kéo dài 12–24 tháng, sau đó lãi thực tế khoảng 13–15%, có trường hợp tới 16%. Tháng đầu chịu được ở lãi ưu đãi chưa nói lên điều gì.
Kết luận của mình cho ngân sách 8 triệu: chọn 500 triệu. Khoản 600 triệu chỉ đứng được khi lãi còn thấp, mà lãi thấp thì không ai hứa được bao lâu.
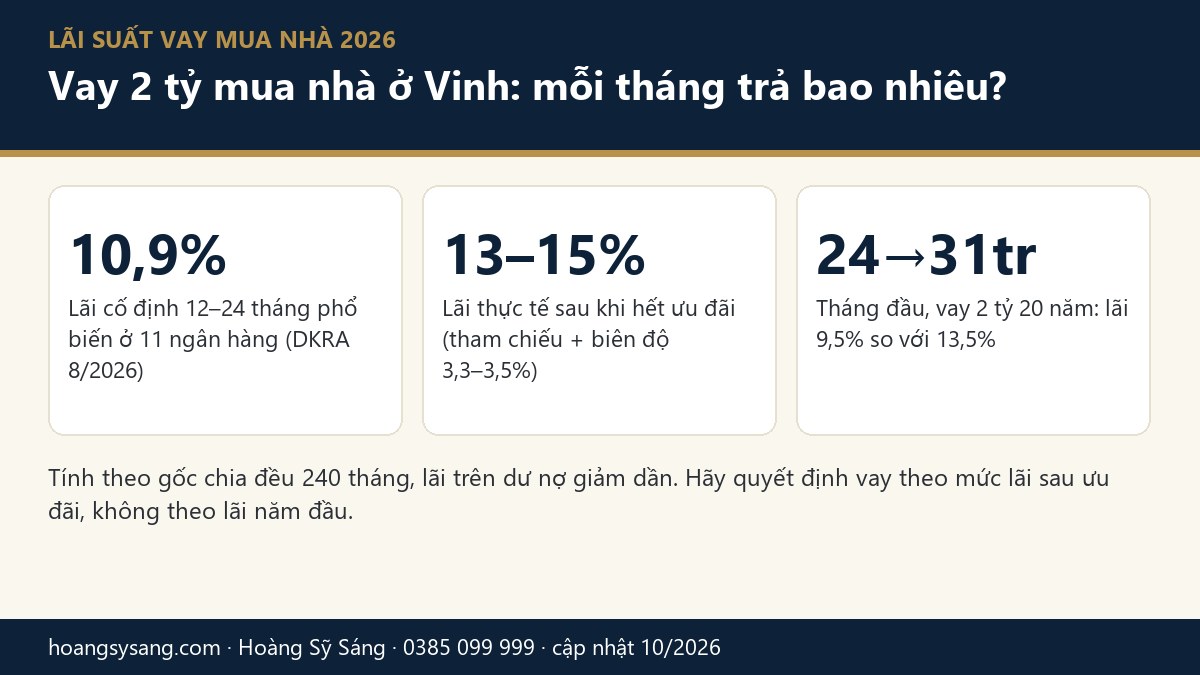
Mặt bằng lãi từng ngân hàng mình tổng hợp ở bài lãi suất vay mua nhà 2026. Muốn thử với số tiền vay khác, dùng công cụ tính khoản trả khi vay 1 tỷ bên nhadatgiatot.vn.
Vay mua nhà bao nhiêu phần trăm thu nhập là vừa? Ngưỡng 40–45% với lương 25 triệu
Vay mua nhà bao nhiêu là an toàn? Mình hay dùng một ngưỡng: khoản trả nợ ở mức lãi sau ưu đãi không quá 40–45% thu nhập ổn định của gia đình. Đây là ngưỡng cá nhân của mình, không phải quy định ngân hàng.
Áp vào 25 triệu: 40% là 10 triệu, 45% là 11,25 triệu. Theo ngưỡng này, khoản 600 triệu (9,50 triệu ở kịch bản 14%) vẫn lọt.
Nhưng bảng thu chi của ví dụ chỉ còn 8 triệu. Hai con số vênh nhau thì lấy con số thấp hơn. Ngưỡng phần trăm là quy tắc chung cho nhiều nhà; bảng thu chi mới là đời sống thật của nhà anh chị.
Còn vay 1 tỷ thì sao? Vẫn giả định 20 năm, gốc đều, tháng đầu khoảng 15,4 triệu ở mức 13,5%, tức hơn 60% của 25 triệu. Với mức này, mình nói thẳng là chưa nên. Cách mình đặt ngưỡng và vì sao, mình đã viết kỹ ở bài kinh nghiệm vay ngân hàng mua nhà; bài này chỉ áp nó vào đúng mức 25 triệu.
Nếu một người giảm thu nhập còn 20 triệu thì sao?
Đây là phép thử khả năng trả nợ mua nhà mà ít nhà làm, nhưng mình luôn bắt khách làm. Giả sử tổng thu nhập giảm từ 25 xuống 20 triệu, trong khi chi thiết yếu 14 triệu, nợ khác 1 triệu, dự phòng 2 triệu vẫn giữ. Phần dành cho tiền trả nhà chỉ còn 3 triệu.
Lúc đó khoản 500 triệu ở kịch bản 14% (7,92 triệu) hụt khoảng 4,9 triệu mỗi tháng. Ngay cả ở kịch bản 8% (5,42 triệu) vẫn hụt.
Thứ giữ cho anh chị khỏi bán tháo là quỹ dự phòng. Mình khuyên để riêng ít nhất 6 tháng tiền trả nợ, tốt hơn là 1 năm. Với 500 triệu ở kịch bản 14%, đó là khoảng 47,5 triệu cho 6 tháng, khoảng 95 triệu cho 1 năm. Khoản này không đụng vào để sửa nhà hay mua sắm.
Viết sẵn kế hoạch B khi mọi thứ còn ổn:
- Cắt được khoản chi nào ngay trong tháng đầu thu nhập giảm?
- Ai trong nhà có thể tạm gánh thêm, trong bao lâu?
- Đến mức nào thì trả bớt gốc, đến mức nào thì bán sớm trước khi bị ép giá?
Không trả lời được ba câu này thì đó là một trong những trường hợp chưa nên mua nhà. Chờ thêm một năm tích vốn không có gì đáng xấu hổ.
Trước khi ký vay, cần hỏi ngân hàng những gì?
Đừng chỉ hỏi lãi mấy tháng đầu. Mình dặn khách hỏi đủ mấy câu, và đòi câu trả lời nằm trong hợp đồng tín dụng:
- “Hết ưu đãi, lãi tính theo công thức nào, lãi tham chiếu lấy từ đâu, biên độ bao nhiêu?”
- “Bao lâu điều chỉnh lãi một lần?” Thường là 3 hoặc 6 tháng.
- “Trả trước hạn bị phạt bao nhiêu phần trăm, trong mấy năm đầu?”
- “Bảo hiểm khoản vay có bắt buộc không, phí bao nhiêu?” Báo chí ghi nhận phí này khoảng 0,5–1% số tiền vay, tức 2,5–5 triệu với khoản 500 triệu.
Lo lãi tăng thì hỏi thêm các gói cố định dài hơn. Lãi thường cao hơn gói ưu đãi ngắn, nhưng biết trước khoản trả, có giá trị khi lãi có xu hướng lên.
Nếu ngân hàng gợi ý trả đều mỗi tháng cho nhẹ đầu, hoặc kéo dài thời hạn, hãy nhớ tổng lãi cả kỳ sẽ cao hơn. Theo kinh nghiệm của mình, phải chọn trả đều mới gánh nổi là tín hiệu nên vay ít lại.
Từ khoản vay an toàn, tính ra giá nhà vừa sức thế nào?
Nhiều người làm ngược: chọn căn nhà trước rồi mới đi tìm cách vay đủ. Mình làm xuôi:
Giá nhà vừa sức = vốn tự có − tiền dự phòng giữ lại − chi phí mua + khoản vay an toàn.
Ví dụ giả định: vốn tự có 1 tỷ, giữ lại 47,5 triệu dự phòng 6 tháng, vay 500 triệu. Trần giá khoảng 1,45 tỷ, đó là con số chưa trừ chi phí mua.
Chi phí mua gồm lệ phí trước bạ 0,5% (tính theo bảng giá của tỉnh, nếu giá hợp đồng cao hơn thì lấy giá hợp đồng; tính trên 1,45 tỷ là khoảng 7,3 triệu), phí bảo hiểm khoản vay, công chứng, định giá và tiền sửa sang. Mình gom đủ ở bài các chi phí khi mua nhà đất. Trừ hết rồi, căn nhà anh chị nhắm nên thấp hơn 1,45 tỷ một khoảng. Đó cũng là câu trả lời cho câu hỏi thu nhập 25 triệu nên mua nhà bao nhiêu tiền: tùy vốn tự có, không tùy hạn mức ngân hàng.
Thêm một điểm: ngân hàng cho vay theo giá họ định giá, không theo giá mua. Hỏi ngân hàng định giá sơ bộ trước, ký cọc sau. Làm ngược thì dễ rơi vào cảnh ký cọc rồi mà ngân hàng không cho vay.
Góc nhà đầu tư: lương 25 triệu vay để đầu tư thì tính khác gì?
Nếu khoản vay để mua nhà thứ hai, mua đất chờ tăng giá hay căn hộ cho thuê, luật chơi chặt hơn:
- Tiền trả nợ phải đến từ lương, không trông vào tiền thuê hay tiền lãi bán lại. Tiền thuê có tháng trống khách; bán lại cần có người mua đúng lúc mình cần.
- Đất không tự trả nợ. Ba năm chưa tăng giá, hoặc cần bán gấp mà không ai mua, khoản vay thành gánh nặng.
- Dự phòng 6–12 tháng là bắt buộc, không phải tùy chọn.
- Còn đang ở thuê thì lo chỗ ở trước. Với mức 25 triệu, gánh cùng lúc tiền thuê nhà và một khoản vay đầu tư rất dễ đứt dòng tiền.
Mình nói điều này vì đã trả giá thật. Từ 11/2022 đến 11/2023, mình phải bán 5 bất động sản, mất gần 15 tỷ đồng, dù đã để dự phòng khoảng 1 năm, vì ôm quá nhiều và vay nặng; lãi trên hợp đồng tăng từ 0,6% lên 1,4% mỗi tháng, đây là lãi suất trên hợp đồng vay cá nhân của mình lúc đó, không phải mặt bằng chung của thị trường. Chuyện đầy đủ ở bài đòn bẩy tài chính trong bất động sản.
Mình không hứa bất động sản nào cũng tăng giá. Vay để đầu tư chỉ đáng làm khi kịch bản xấu nhất vẫn không chạm tới bữa cơm của gia đình.
Vay vừa sức để có nhà, đừng để căn nhà thành gánh nặng
Với lương 25 triệu, anh chị hoàn toàn có thể có nhà, miễn là vay theo bảng thu chi thật, thử ở mức lãi xấu và có quỹ dự phòng. Con số đẹp hôm ký chỉ đúng trong thời gian ưu đãi.
Mình làm nghề theo nguyên tắc “có nói có, không nói không”. Khoản vay vừa sức thì mình nói vừa, quá sức thì mình nói quá, để anh chị mua đúng, pháp lý rõ và vừa sức tài chính.
Anh chị đang cầm một giấy cọc, một lô đất hay một khoản vay chưa chắc, cứ nhắn Zalo 038.509.9999. Mình sẽ cùng anh chị soát lại và nói thẳng, kể cả khi câu trả lời là chưa nên xuống tiền.
Hãy cân nhắc thật kỹ trước khi xuống tiền, vì đó là mồ hôi, công sức và tài sản lớn của anh chị.
Gửi hồ sơ, giấy cọc hoặc lô đang nhắm – Sáng soát cùng anh chị trước khi xuống tiền
Tư vấn 1-1 miễn phí: Hoàng Sỹ Sáng gọi lại, cùng anh chị đọc giấy cọc, đối chiếu pháp lý, quy hoạch và tính lại khả năng vay, rồi nói thẳng nên đi tiếp hay nên dừng. Điền email để nhận kèm Bộ Checklist trước khi xuống tiền.
Câu hỏi thường gặp về vay mua nhà với lương 25 triệu
Lương 25 triệu vay mua nhà bao nhiêu là vừa sức?
Theo ví dụ giả định trong bài, thu nhập 25 triệu trừ chi thiết yếu 14 triệu, nợ khác 1 triệu và dự phòng 2 triệu thì còn 8 triệu cho tiền trả nhà. Với ngân sách đó, khoản vay khoảng 500 triệu trong 20 năm, trả gốc đều, vẫn chịu được ở kịch bản lãi 14%. Nhà anh chị cần tính lại theo bảng thu chi thật.
Vay 500 triệu mua nhà mỗi tháng trả bao nhiêu?
Giả định vay 20 năm, trả gốc đều, lãi trên dư nợ giảm dần, tháng đầu trả khoảng 5,42 triệu ở kịch bản 8%, 6,67 triệu ở 11% và 7,92 triệu ở 14%. Các tháng sau nhẹ dần vì dư nợ giảm. Đây là kịch bản thử, không phải lãi suất ngân hàng đang chào.
Thu nhập 25 triệu có nên vay 1 tỷ mua nhà không?
Với giả định 20 năm, gốc đều, tháng đầu khoảng 15,4 triệu ở mức 13,5%, tức hơn 60% thu nhập 25 triệu. Mức này vượt xa ngưỡng 40–45% mà Sáng tự đặt, nên Sáng nói thẳng là chưa nên.
Nên dành bao nhiêu phần trăm thu nhập để trả nợ mua nhà?
Ngưỡng cá nhân của Sáng là khoản trả ở mức lãi sau ưu đãi không quá 40–45% thu nhập ổn định, không phải quy định ngân hàng. Nếu bảng thu chi thật của gia đình cho ra con số thấp hơn ngưỡng này, hãy lấy con số thấp hơn.
Cần dự phòng bao nhiêu khi vay mua nhà?
Ít nhất 6 tháng tiền trả nợ, tốt hơn là 1 năm. Ví dụ khoản vay 500 triệu ở kịch bản 14%, 6 tháng tiền trả nợ khoảng 47,5 triệu và 1 năm khoảng 95 triệu. Khoản này để riêng, không dùng để sửa nhà hay mua sắm.
Lương bao nhiêu thì mua được nhà?
Không có một mức lương chung. Lấy thu nhập thực nhận trừ chi thiết yếu, nợ khác và tiền dự phòng để ra số tiền trả nợ tối đa mỗi tháng, thử ở mức lãi sau ưu đãi, rồi cộng vốn tự có mới ra giá nhà vừa sức. Ví dụ giả định trong bài: thu nhập 25 triệu, chi thiết yếu 14 triệu thì còn khoảng 8 triệu để trả nợ.
Về tác giả: Mình là Hoàng Sỹ Sáng, người sáng lập Đại Thành Land, gần 12 năm môi giới và đầu tư bất động sản tại TP Vinh, Nghệ An và Hà Tĩnh. Bài viết tổng hợp từ nguồn công khai có ghi ngày và kinh nghiệm làm nghề của mình. Số liệu nào chưa có văn bản chính thức, mình ghi rõ trong bài.
📞 Hotline/Zalo: 0385.099.999 · Zalo: zalo.me/0385099999 · WhatsApp: wa.me/84385099999
Facebook: Hoàng Sỹ Sáng BĐS · YouTube: @hoangsysangbds · TikTok: @hoangsysangbds · Web: nhadatgiatot.vn
Ghi chú nguồn: cách tính dư nợ giảm dần, gốc đều 240 tháng (BIDV hướng dẫn, S03 bản gốc); bảng 500/600/800 triệu ở 8/11/14% là kịch bản thử của bản gốc, đã tính lại bằng python 25/10/2026; lãi sau ưu đãi 13–15%, có trường hợp 16%, gói cố định 12–24 tháng (Nhà Đầu tư 28/8/2026; Việt Báo 03/9/2026); phí bảo hiểm khoản vay 0,5–1% (DKRA, Việt Báo 03/9/2026); lệ phí trước bạ 0,5% (NĐ 10/2022/NĐ-CP). Ví dụ số là giả định minh họa. Bài tham khảo, không thay tư vấn pháp lý/tài chính cho hồ sơ cụ thể, cập nhật 29/10/2026.