Cập nhật ngày 27/10/2026.
Kinh nghiệm vay ngân hàng mua nhà quan trọng nhất mình rút ra là: đừng nhìn khoản trả tháng đầu, hãy tính khoản trả khi đã hết ưu đãi. Chỉ vay mức nhà mình vẫn gánh nổi lúc lãi đã lên, và luôn để sẵn tiền dự phòng.
Mình nói vậy vì mình từng trả giá. Từ 11/2022 đến 11/2023, mình phải bán 5 bất động sản, mất gần 15 tỷ đồng, dù đã để sẵn dự phòng khoảng 1 năm.
Trả lời nhanh: vay được, nhưng chỉ vay mức nhà mình vẫn gánh nổi khi hết ưu đãi.
- Tính khoản trả theo lãi sau ưu đãi. Mức thực tế khoảng 13–15% (báo chí khảo sát tháng 8–9/2026).
- Khoản trả không quá 40–45% thu nhập ổn định. Đây là ngưỡng cá nhân của mình, không phải quy định ngân hàng.
- Giữ dự phòng ít nhất 6 tháng tiền trả nợ, tốt nhất là 1 năm.
- Hỏi rõ 3 điều trước khi ký: công thức tính lãi thả nổi, bao lâu điều chỉnh một lần, trả trước hạn bị phạt bao nhiêu.
- Ví dụ giả định: vay 1 tỷ trong 20 năm, gốc chia đều. Tháng đầu trả khoảng 12,1 triệu ở mức lãi 9,5%, và khoảng 15,4 triệu ở mức 13,5%.
Vay ngân hàng mua nhà có nên không? Nỗi lo thật nằm ở con số sau ưu đãi
Đa số gia đình ngồi với mình đều mong một điều giản dị: căn nhà ở thật, gần chỗ làm, gần trường con, trả nợ đều mà tối vẫn ngủ ngon.
Nhưng tiền tự có thường chưa đủ. Và nỗi sợ hiện ra rất rõ:
- Sợ vay quá sức, cả nhà phải thắt lưng buộc bụng.
- Sợ lãi tăng mà không biết tăng đến đâu.
- Sợ có tháng không xoay kịp, phải bán nhà rẻ.
Ở Vinh, cảnh mình gặp nhiều nhất là thế này. Ngân hàng báo “khoảng 12 triệu một tháng”. Thấy lương còn dư, cả nhà gật đầu. Ít ai hỏi con số đó đúng được bao lâu.
Câu trả lời của mình: vay để mua nhà ở không xấu. Nhưng nếu tính ở lãi sau ưu đãi mà nhà mình đã phải gồng, thì chưa nên vay.
11/2022 – 11/2023: điều mình hiểu ra sau khi bán 5 bất động sản
Gần 12 năm làm nghề ở Nghệ An – Hà Tĩnh, mình có thương vụ thắng. Cũng có thương vụ mất rất nhiều tiền.
Từ 11/2022 đến 11/2023 là quãng vật vã, túng quẫn nhất của mình. Mình ôm quá nhiều bất động sản, lại vay ngân hàng. Lãi trên hợp đồng tăng từ 0,6% lên 1,4% mỗi tháng. Đây là lãi suất trên hợp đồng vay cá nhân của mình lúc đó, không phải mặt bằng chung của thị trường.
Mình có dự phòng khoảng 1 năm. Tưởng vậy là chắc. Nhưng mình tính không bằng trời tính.
Rồi mình làm kiểu “cháo nóng húp quanh bát”, nhảy sang lĩnh vực khác để vớt vát. Càng làm càng mất. Cuối cùng mình phải bán 5 bất động sản đứng tên mình đúng lúc thị trường ảm đạm, mất gần 15 tỷ đồng. Chưa kể thời gian, công sức và sức khỏe.
Lúc đó đâu cũng rao cắt lỗ, nhiều người bảo bất động sản đã “về thời kỳ đồ đá”. Vậy mà 1–2 năm sau, thị trường lại tăng mạnh hơn. Còn mình đã bán xong.
Điều mình hiểu ra muộn nhất: ngân hàng không sai. Mình sai vì không tính đến kịch bản xấu.
Anh chị có thể chỉ mua một căn để ở. Nhưng gốc rễ giống nhau: dòng tiền mỏng, tài sản khó bán thì thành áp lực. Chuyện đó mình đã kể trọn ở bài về đòn bẩy tài chính; ở đây chỉ giữ phần dùng được cho người mua để ở.
Vay ngân hàng mua nhà mỗi tháng trả bao nhiêu? Ví dụ giả định 1 tỷ, 20 năm
Ví dụ giả định: vay 1 tỷ trong 20 năm, gốc chia đều mỗi tháng, lãi tính trên dư nợ giảm dần.
Khoản trả tháng đầu, giả định cả kỳ giữ nguyên một mức lãi:
| Lãi suất | 9,5% | 10,9% | 13,5% | 15% |
|---|---|---|---|---|
| Tháng đầu | 12,1 tr | 13,2 tr | 15,4 tr | 16,7 tr |
Ở 11 ngân hàng phổ biến, gói lãi cố định 12–24 tháng đang quanh mức 10,9% (DKRA, báo Nhà Đầu tư 28/8/2026). Hết ưu đãi, lãi bằng lãi tham chiếu cộng biên độ khoảng 3,3–3,5%, thực tế khoảng 13–15%, có trường hợp tới 16% (Nhà Đầu tư 28/8/2026; Việt Báo 03/9/2026).
Đặt hai giai đoạn cạnh nhau, vẫn ví dụ giả định trên:
- 24 tháng đầu ở 9,5%: khoảng 12,1 triệu/tháng.
- Tháng 25, dư nợ còn khoảng 900 triệu. Lãi lên 13,5% thì trả khoảng 14,3 triệu, tăng 2,2 triệu.
- Lãi lên 15% thì trả khoảng 15,4 triệu, tăng 3,3 triệu.
- Nếu chỉ ưu đãi 12 tháng, sang tháng 13 ở mức 13,5% đã phải trả khoảng 14,9 triệu.
Nợ đã giảm mà tiền trả mỗi tháng vẫn tăng. Nhiều nhà hụt hơi đúng ở chỗ này.
Ngưỡng cá nhân của mình, không phải quy định ngân hàng: khoản trả nợ ở lãi sau ưu đãi không nên quá 40–45% thu nhập ổn định của gia đình. Lấy mức 13,5%, tháng đầu khoảng 15,4 triệu:
- Thu nhập ổn định từ khoảng 34–39 triệu/tháng trở lên: trong tầm.
- Từ 25 đến 34 triệu: nên vay ít hơn, kéo dài thời hạn hoặc chọn căn nhỏ hơn.
- Dưới 25 triệu: rất căng. Mình sẽ nói thẳng là chưa nên vay.
“Ổn định” là tiền về đều mỗi tháng. Không tính thưởng cuối năm, làm thêm thất thường hay tiền người thân hứa cho.
Anh chị thử điền số thật của nhà mình:
| Khoản | Số tiền mỗi tháng |
|---|---|
| Thu nhập ổn định | … |
| Trả nợ ở lãi sau ưu đãi | … |
| Ăn uống, điện nước, xăng xe | … |
| Học phí, sữa, bỉm | … |
| Gửi bố mẹ, hiếu hỷ | … |
| Còn dư | … |
Phần còn dư mỏng thì dừng lại trước khi đặt cọc. Ký xong mới tính là muộn.
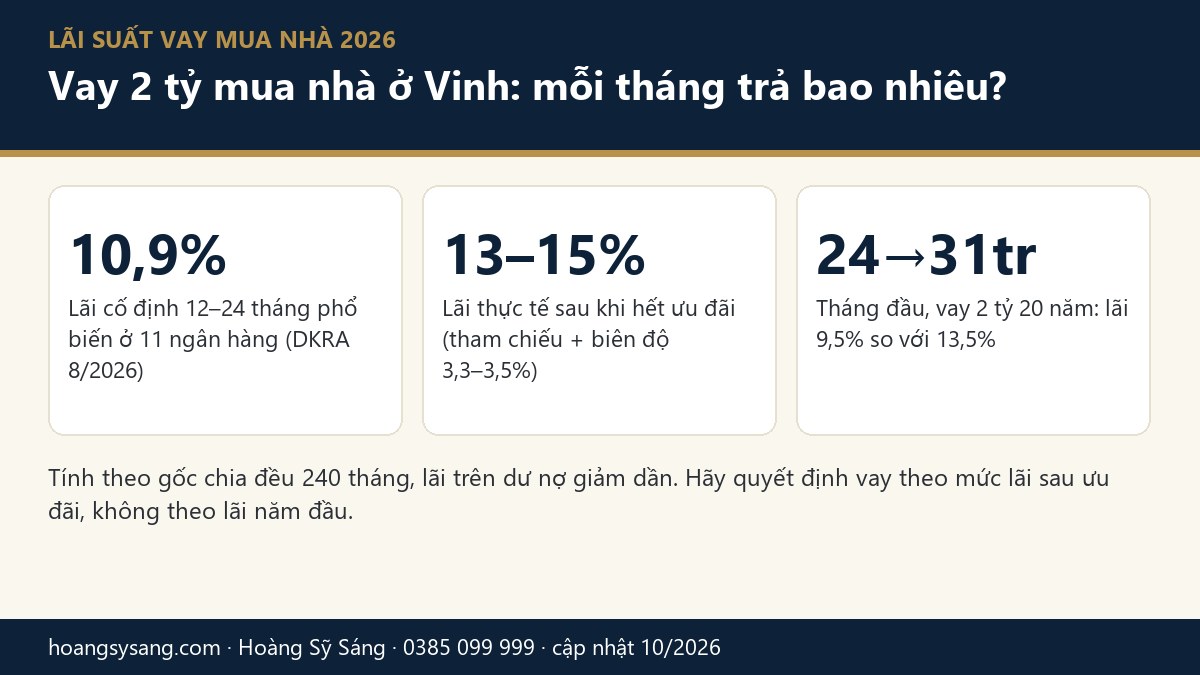
Lãi suất từng ngân hàng xem ở bài lãi suất vay mua nhà 2026. Muốn tính theo số tiền vay của nhà mình, dùng công cụ tính khoản trả vay 1 tỷ bên nhadatgiatot.vn.
7 kinh nghiệm vay ngân hàng mua nhà mình muốn nhắn anh chị
Mình gom 7 điều thành 3 tầng: dòng tiền, dự phòng, lối thoát. Thiếu một tầng là khoản vay dễ thành gánh nặng.
Tầng dòng tiền
1. Tính khoản trả ở mức lãi sau ưu đãi
Ngân hàng thường báo khoản trả tháng đầu theo lãi ưu đãi. Anh chị lấy con số ở mức 13,5% hoặc 15% trong bảng trên để so với ngưỡng 40–45%.
Có người chọn trả đều mỗi tháng cho nhẹ. Ví dụ giả định 1 tỷ, 20 năm, 13,5%: trả đều khoảng 12,1 triệu/tháng thay vì 15,4 triệu, nhưng tổng lãi cả kỳ khoảng 1,90 tỷ, so với 1,36 tỷ nếu trả gốc đều. Theo kinh nghiệm của mình, phải chọn trả đều mới gánh nổi là tín hiệu nên vay ít lại.
Việc làm ngay: chưa qua được ngưỡng này thì đó là một trong những trường hợp chưa nên mua nhà.
2. Đọc kỹ 3 điều khoản trước khi ký
Rủi ro nằm ở phần sau ưu đãi nhiều hơn ở con số ưu đãi. Anh chị hỏi đủ 3 câu:
- Hết ưu đãi, lãi tính theo công thức nào: lãi tham chiếu lấy từ đâu, biên độ bao nhiêu, có ghi trong hợp đồng không.
- Bao lâu điều chỉnh một lần. Thường là 3 hoặc 6 tháng.
- Trả trước hạn bị phạt bao nhiêu phần trăm, trong mấy năm. Mức phạt thường cao trong mấy năm đầu.
Lo lãi tăng thì hỏi thêm gói cố định 3–5 năm: lãi cao hơn gói 12 tháng, nhưng biết trước khoản trả.
Việc làm ngay: câu trả lời phải nằm trong hợp đồng tín dụng, không chỉ nói miệng.
Tầng dự phòng
3. Giữ dự phòng ít nhất 6 tháng tiền trả nợ, tốt hơn là 1 năm
Ví dụ giả định 1 tỷ, 20 năm, 13,5%: 6 tháng tiền trả nợ khoảng 90 triệu. Khoản này để riêng, không đụng vào để sửa nhà hay mua sắm.
Mình từng có dự phòng khoảng 1 năm mà vẫn không đủ. Dự phòng không chặn được mọi cú sốc, nhưng cho anh chị thời gian xoay xở thay vì bán tháo.
4. Vay cho một căn để ở, đừng vay để ôm nhiều
Ôm nhiều bất động sản thì rủi ro chồng lên nhau. Một căn khó bán là dòng tiền cả nhà khó theo. Cái kết của mình anh chị đã đọc ở trên.
Việc làm ngay: đang có khoản vay khác thì cộng tất cả lại rồi mới so với ngưỡng 40–45%.
Tầng lối thoát
5. Có sẵn kế hoạch B phòng khi thu nhập giảm
Kế hoạch B nên viết ra khi mọi thứ còn ổn:
- bán sớm, trước khi bị ép giá;
- trả bớt gốc, nhớ tính phí phạt trả trước hạn;
- trao đổi với ngân hàng về việc kéo dài kỳ hạn. Được hay không tùy hồ sơ và hợp đồng, đừng mặc định là được.
Mình bán muộn, nên phải bán rẻ đúng lúc ảm đạm nhất.
6. Đừng dùng tiền nhà để nhảy sang lĩnh vực mình không am hiểu
Lúc khó, ai cũng muốn làm thêm gì đó để gỡ. Mình từng vậy. Cái mình không nhận ra là hiệu ứng dây chuyền: bất động sản khó bán thì dòng tiền khó, rồi việc khác cũng khó theo. Làm cái thị trường cần, đừng làm cái mình thích.
Việc làm ngay: tiền vay mua nhà chỉ dùng để mua nhà.
7. Chọn vị trí tốt, dễ bán lại
Lúc khó, tài sản dễ bán là đường lui: bán được mà không bị ép giá quá sâu. Vị trí xấu thì khó có người mua đúng lúc mình cần tiền.
Riêng đất thì không tự trả nợ được. 3 năm chưa tăng, hoặc cần bán gấp mà không ai mua, khoản vay sẽ thành gánh nặng. Định vay để mua đất thì mình viết riêng ở đây.
Việc làm ngay: trước khi đặt cọc, tự hỏi: nếu phải bán lúc thị trường chậm, căn này có ai hỏi mua không?
Có nên vay ngân hàng mua nhà thời điểm này?
Hơn 80% người mua chỉ muốn vay khi lãi dưới 9% (khảo sát PropertyGuru, Nhà Đầu tư 28/8/2026). Ai cũng chờ lãi rẻ, nhưng không ai biết chờ đến bao giờ.
Lãi tiết kiệm lại tăng từ cuối tháng 9/2026, mà lãi thả nổi thường gắn với lãi tiết kiệm dài hạn. VNDirect cho rằng lãi chỉ giảm rõ từ đầu năm 2027. Đó là nhận định của họ, không ai dám chắc.
Nên đừng hỏi “bao giờ lãi rẻ”. Hãy hỏi: hết ưu đãi, nhà mình còn gánh nổi không? Khi nào nên mua để ở, mình viết ở bài khi nào nên mua nhà.
Một điều hay hiểu nhầm: pháp luật không có ưu đãi chung cho người mua nhà lần đầu. Gói 6,5%/7,5% cho người dưới 35 tuổi chỉ dành cho nhà ở xã hội.
Đây là kinh nghiệm cá nhân, không phải lời khuyên tài chính. Mức lãi cụ thể anh chị hỏi lại ngân hàng lúc ký.
Vay ngân hàng mua nhà cần gì: hồ sơ, chi phí và checklist trước khi ký
Hồ sơ thường có 4 nhóm: giấy tờ nhân thân và hôn nhân; chứng minh thu nhập ổn định; hồ sơ căn nhà định mua hoặc tài sản thế chấp; phương án vay và trả nợ. Danh mục cụ thể mỗi ngân hàng một kiểu, anh chị hỏi lại nơi mình chọn.
Chi phí đi kèm khoản vay:
- Bảo hiểm khoản vay khoảng 0,5–1% số tiền vay, tức 5–10 triệu với 1 tỷ (DKRA, Việt Báo 03/9/2026).
- Phí định giá, công chứng hoặc đăng ký thế chấp, phạt trả nợ trước hạn: hỏi thẳng mức cụ thể.
- Theo kinh nghiệm của mình, ngân hàng cho vay theo giá họ định giá, không theo giá mua. Phần chênh phải tự lo.
Thuế, lệ phí trước bạ 0,5% và các khoản khi sang tên, mình gom ở bài các chi phí khi mua nhà đất.
Về pháp lý, nhà đất chuyển nhượng phải có giấy chứng nhận, không tranh chấp, không bị kê biên (Điều 45 Luật Đất đai 2024). Quốc hội đang xem xét sửa luật, nên anh chị kiểm tra lại quy định tại thời điểm ký.
Checklist trước khi ký:
- Đã tính khoản trả mỗi tháng khi hết ưu đãi chưa?
- Khoản đó có trong 40–45% thu nhập ổn định không? (Ngưỡng cá nhân của mình.)
- Đã có dự phòng ít nhất 6 tháng tiền trả nợ chưa?
- Ngân hàng đã trả lời bằng văn bản 3 câu về lãi thả nổi, kỳ điều chỉnh, phạt trả trước chưa?
- Đã cộng phí bảo hiểm, lệ phí trước bạ và các phí khác chưa?
- Hợp đồng đặt cọc có điều khoản cho trường hợp ngân hàng không duyệt vay chưa? Xem thêm đặt cọc mua đất cần lưu ý gì.
Còn câu nào trả lời “chưa” thì đừng vội ký.
Vay để có nhà, đừng để căn nhà thành gánh nặng
Vay vừa sức, có kế hoạch B, khoản vay giúp cả nhà thôi cảnh ở thuê sớm hơn. Cái đáng sợ là con số hôm ký chỉ đúng trong thời gian ưu đãi. Mình đã trả giá rất đắt cho bài học này. Anh chị không cần trả giá như vậy.
Mình không hứa bất động sản nào cũng tăng giá. Việc của mình là giúp anh chị chọn đúng nhà, đúng đất và vừa khả năng tài chính. Ngân hàng duyệt cho vay bao nhiêu không có nghĩa là nhà mình nên vay bấy nhiêu.
Anh chị muốn mình cùng ngồi soát lại nhu cầu, ngân sách và căn đang nhắm, cứ nhắn Zalo 038.509.9999. Mình sẽ nói thẳng, kể cả khi câu trả lời là chưa nên mua.
Hãy cân nhắc thật kỹ trước khi xuống tiền, vì đó là mồ hôi, công sức và tài sản lớn của anh chị.
Gửi nhu cầu và ngân sách – Sáng giúp anh chị chọn đúng, vừa sức
Tư vấn 1-1 miễn phí: Hoàng Sỹ Sáng gọi lại, cùng anh chị soát nhu cầu ở, tổng tiền vào ở và mức vay an toàn, rồi lọc những căn, lô đang bán thật trong tầm tiền kèm các điểm phải kiểm tra pháp lý. Điền email để nhận kèm Bộ Checklist trước khi xuống tiền.
Câu hỏi thường gặp về vay ngân hàng mua nhà
Vay ngân hàng mua nhà bao nhiêu là an toàn?
Theo ngưỡng cá nhân của Hoàng Sỹ Sáng (không phải quy định ngân hàng), khoản trả nợ tính ở mức lãi sau ưu đãi không nên quá 40–45% thu nhập ổn định hằng tháng của gia đình. Ví dụ giả định vay 1 tỷ, 20 năm, lãi 13,5%: tháng đầu trả khoảng 15,4 triệu, nên thu nhập ổn định từ khoảng 34–39 triệu/tháng trở lên là trong tầm.
Vay 1 tỷ mua nhà 20 năm mỗi tháng trả bao nhiêu?
Ví dụ giả định với cách trả gốc chia đều, lãi tính trên dư nợ giảm dần: tháng đầu khoảng 12,1 triệu ở mức lãi 9,5%, khoảng 13,2 triệu ở 10,9%, khoảng 15,4 triệu ở 13,5% và khoảng 16,7 triệu ở 15%. Nếu chọn trả đều mỗi tháng, ở 13,5% khoảng 12,1 triệu/tháng nhưng tổng lãi cả kỳ cao hơn (khoảng 1,90 tỷ so với 1,36 tỷ).
Hết thời gian ưu đãi, lãi vay mua nhà là bao nhiêu?
Hết ưu đãi, ngân hàng thường tính lãi bằng lãi tham chiếu cộng biên độ khoảng 3,3–3,5%, nên thực tế khoảng 13–15%, có trường hợp tới 16% (Nhà Đầu tư 28/8/2026; Việt Báo 03/9/2026). Lãi thả nổi thường được điều chỉnh 3 hoặc 6 tháng một lần. Vì vậy cần tính khoản trả ở mức lãi này, không chỉ ở mức ưu đãi.
Trước khi ký hợp đồng vay mua nhà cần hỏi ngân hàng những gì?
Có 3 câu bắt buộc phải hỏi. Một, hết ưu đãi lãi tính theo công thức nào: lãi tham chiếu lấy từ đâu, biên độ bao nhiêu, có ghi trong hợp đồng không. Hai, bao lâu điều chỉnh lãi một lần. Ba, trả trước hạn bị phạt bao nhiêu phần trăm, trong mấy năm. Câu trả lời phải được ghi trong hợp đồng tín dụng.
Có nên vay ngân hàng mua nhà thời điểm này không?
Không ai biết chắc khi nào lãi rẻ. VNDirect nhận định lãi chỉ giảm rõ từ đầu năm 2027, nhưng đó là dự báo. Câu nên hỏi là: hết ưu đãi, nhà mình còn gánh nổi không. Nếu mua để ở thật, khoản trả ở lãi sau ưu đãi vẫn trong ngưỡng an toàn và có dự phòng ít nhất 6 tháng tiền trả nợ thì có thể cân nhắc vay.
Người mua nhà lần đầu có được ưu đãi lãi suất riêng không?
Pháp luật không có ưu đãi chung cho người mua nhà lần đầu. Gói vay 6,5%/năm rồi 7,5%/năm cho người dưới 35 tuổi (Công văn 5340/NHNN-CSTT) chỉ dành cho người mua nhà ở xã hội, giải ngân từ 01/7 đến 31/12/2026. Một số ngân hàng có gói thương mại riêng, chẳng hạn BIDV “Ngôi nhà đầu tiên” 9,5% trong 12 tháng đầu, nhưng sau đó vẫn thả nổi theo lãi thị trường.
Về tác giả: Mình là Hoàng Sỹ Sáng, người sáng lập Đại Thành Land, gần 12 năm môi giới và đầu tư bất động sản tại TP Vinh, Nghệ An và Hà Tĩnh. Bài viết tổng hợp từ nguồn công khai có ghi ngày và kinh nghiệm làm nghề của mình. Số liệu nào chưa có văn bản chính thức, mình ghi rõ trong bài.
📞 Hotline/Zalo: 0385.099.999 · Zalo: zalo.me/0385099999 · WhatsApp: wa.me/84385099999
Facebook: Hoàng Sỹ Sáng BĐS · YouTube: @hoangsysangbds · TikTok: @hoangsysangbds · Web: nhadatgiatot.vn
Ghi chú nguồn: lãi gói cố định, lãi sau ưu đãi, biên độ, khảo sát PropertyGuru: báo Nhà Đầu tư 28/8/2026 (dẫn DKRA); lãi sau ưu đãi, phí bảo hiểm khoản vay: Việt Báo 03/9/2026; lãi cho vay và huy động bình quân: Tạp chí Kinh tế Tài chính 09/10/2026 (dẫn báo cáo Bộ Tài chính); nhận định lãi 2027: VNDirect. Câu chuyện 11/2022–11/2023 do chính tác giả kể. Lãi 0,6%–1,4%/tháng là lãi trên hợp đồng vay cá nhân của tác giả lúc đó, không phải mặt bằng chung. Ví dụ số là giả định minh họa. Bài tham khảo, không thay tư vấn pháp lý/tài chính cho trường hợp cụ thể, cập nhật 27/10/2026.