Cập nhật 13/10/2026 · Hoàng Sỹ Sáng
Tháng 8/2026 tôi viết bài về chuyện VPBank hạ lãi tiết kiệm kỳ hạn 36 tháng xuống còn 4,2%. Khi đó nhiều người đọc xong đã nghĩ lãi vay mua nhà sắp giảm theo. Chỉ 6 tuần sau, từ ngày 18/9/2026, chính VPBank tăng kỳ hạn đó lên 5,85–6,0%. Lãi tiết kiệm tăng trở lại thì lãi vay mua nhà khó mà giảm.
Bài này tôi viết lại cho người đang tính vay ngân hàng mua nhà ở Vinh, Nghệ An. Bài có mặt bằng lãi suất vay mua nhà gần nhất kèm nguồn, khoản trả hằng tháng khi vay 1 tỷ và 2 tỷ, và lý do vì sao phải tính theo lãi sau ưu đãi chứ không phải lãi năm đầu.
Tóm tắt nhanh
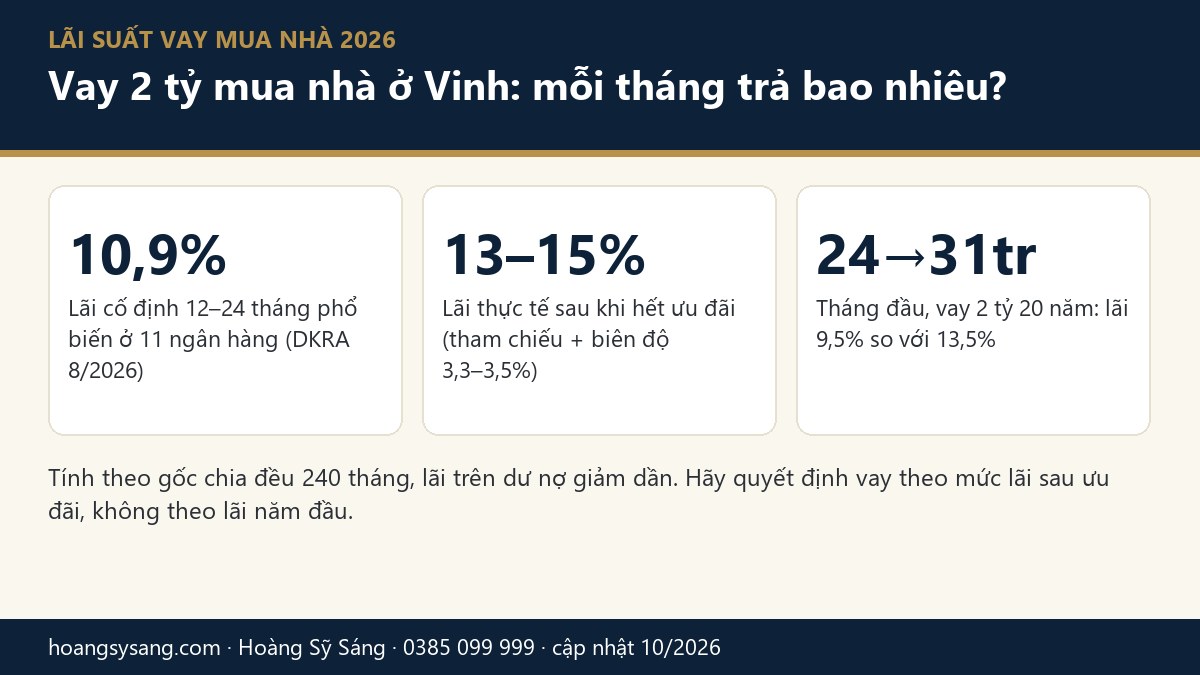
- Lãi vay mua nhà ưu đãi năm đầu phổ biến khoảng 9,3–11%. Gói cố định 12–24 tháng ở 11 ngân hàng phổ biến quanh 10,9% (DKRA, tháng 8/2026).
- Hết ưu đãi, ngân hàng tính lãi tham chiếu cộng biên độ khoảng 3,3–3,5%. Lãi thực tế vào khoảng 13–15%.
- Vay 2 tỷ trong 20 năm, trả gốc đều: tháng đầu khoảng 24,2 triệu ở mức 9,5%, nhưng lên khoảng 30,8 triệu ở mức 13,5%.
- Người dưới 35 tuổi vay mua nhà ở xã hội: 6,5%/năm trong 5 năm đầu, rồi 7,5% trong 10 năm tiếp (giải ngân từ 01/7 đến 31/12/2026).
Lãi suất vay mua nhà 2026 ở các ngân hàng
Bảng dưới tổng hợp từ các khảo sát báo chí tháng 8–9/2026. Mỗi ngân hàng có nhiều gói, điều kiện khác nhau theo dự án, tài sản bảo đảm và hồ sơ thu nhập. Anh chị dùng bảng để biết mặt bằng, còn lãi thật phải hỏi trực tiếp và đòi ghi rõ trong hợp đồng.
| Ngân hàng | Lãi ưu đãi / cố định | Ghi chú |
|---|---|---|
| BIDV, gói “Ngôi nhà đầu tiên” | 9,5% trong 12 tháng đầu, hoặc 10% trong 18 tháng đầu | Biểu cố định chung khoảng 9,7–13,5% |
| Vietcombank | Từ khoảng 9,6% | Tùy gói và thời gian cố định |
| VietinBank | Cố định 24 tháng trên 12% | |
| VIB | 11,1% (12 tháng), 12% (24 tháng) | Có gói cố định 5 năm 11,5% |
| ACB, MSB | Khoảng 11% | |
| VPBank | Cố định 12 tháng 13,2% | |
| HDBank / VietBank / Woori | 9,8% / 9,5% / 9,3% (12 tháng) | |
| Mặt bằng 11 ngân hàng | Phổ biến 10,9% cố định 12–24 tháng | DKRA, tháng 8/2026 |
Nguồn: Nhà Đầu tư 28/8/2026; Việt Báo 03/9/2026. Chưa có số mới tháng 10 cho Agribank, Techcombank, MB nên tôi không đưa vào.
Hết ưu đãi, lãi suất là bao nhiêu?
Đây là chỗ nhiều người vay mua nhà bị “sốc” nhất. Lãi 9–10% chỉ kéo dài 6–24 tháng. Sau đó ngân hàng chuyển sang thả nổi theo công thức: lãi tham chiếu (thường gắn với lãi tiết kiệm dài hạn) cộng biên độ khoảng 3,3–3,5%. Theo các khảo sát gần đây, lãi sau ưu đãi thực tế khoảng 13–15%, có trường hợp tới 16%.
Vì công thức gắn với lãi tiết kiệm, nên khi lãi tiết kiệm tăng như từ cuối tháng 9 vừa rồi, lãi vay thả nổi của người đang vay cũng có xu hướng tăng theo. Trước khi ký, anh chị hỏi ngân hàng 3 câu:
- Hết ưu đãi thì lãi tính theo công thức nào, biên độ cố định bao nhiêu?
- Bao lâu điều chỉnh lãi một lần?
- Trả nợ trước hạn bị phạt bao nhiêu phần trăm, trong mấy năm đầu?
Vay 1 tỷ, 2 tỷ mua nhà thì mỗi tháng trả bao nhiêu?
Tôi tính theo cách phổ biến ở ngân hàng Việt Nam: gốc chia đều 20 năm (240 tháng), lãi tính trên dư nợ giảm dần. Con số dưới là tháng đầu tiên, tháng nặng nhất. Các tháng sau nhẹ dần vì dư nợ giảm.
| Số tiền vay (20 năm) | Lãi 9,5% (ưu đãi) | Lãi 10,9% (mặt bằng cố định) | Lãi 13,5% (sau ưu đãi) | Lãi 15% |
|---|---|---|---|---|
| 1 tỷ | ~12,1 triệu | ~13,3 triệu | ~15,4 triệu | ~16,7 triệu |
| 2 tỷ | ~24,2 triệu | ~26,5 triệu | ~30,8 triệu | ~33,3 triệu |
Riêng tiền lãi năm đầu của khoản vay 2 tỷ: khoảng 186 triệu nếu lãi 9,5%, nhưng khoảng 264 triệu nếu lãi 13,5%. Chênh gần 80 triệu một năm chỉ vì lãi suất.
Cách tôi khuyên khách: lấy cột 13,5–15% để quyết định có vay hay không, đừng lấy cột ưu đãi. Nếu khoản trả ở mức lãi sau ưu đãi vẫn nằm trong khoảng 40–45% thu nhập ổn định của gia đình thì mới tính tiếp. Đó là ngưỡng tôi tự đặt cho người thân, không phải quy định của ngân hàng.
Ngoài lãi còn vài khoản hay bị quên: phí bảo hiểm khoản vay khoảng 0,5–1% số tiền vay (theo DKRA), phí định giá tài sản, phí công chứng hợp đồng thế chấp, và phí phạt nếu trả trước hạn.
Vay mua nhà ở xã hội: lãi suất riêng
- Người dưới 35 tuổi vay mua nhà ở xã hội: 6,5%/năm trong 5 năm đầu, sau đó 7,5%/năm trong 10 năm tiếp, áp dụng cho khoản giải ngân từ 01/7 đến 31/12/2026 theo Công văn 5340/NHNN-CSTT ngày 19/6/2026. 9 ngân hàng tham gia: Agribank, VietinBank, BIDV, Vietcombank, TPBank, VPBank, MB, Techcombank, HDBank (LuatVietnam). Mức áp dụng từ năm 2027 chưa được công bố.
- Ngân hàng Chính sách xã hội cũng cho vay mua nhà ở xã hội với lãi thấp hơn và thời hạn dài hơn. Mức lãi và tỷ lệ cho vay cụ thể anh chị hỏi lại chi nhánh NHCSXH nơi cư trú trước khi lập kế hoạch.
Bài toán vốn cho người chưa có nhà tôi đã tính kỹ ở bài tiền đâu để mua nhà ở xã hội ở Nghệ An – Hà Tĩnh. Điều kiện và hồ sơ thì xem bài điều kiện và thủ tục mua nhà ở xã hội 2026 tại Nghệ An.
Vì sao lãi vay mua nhà khó giảm trong vài tháng tới?
- Lãi tiết kiệm đã tăng lại. Lãi huy động bình quân giao dịch mới lên 6,46%/năm đến 30/9/2026, cao hơn cuối năm 2025 khoảng 1,22 điểm %. Lãi cho vay bình quân giao dịch mới khoảng 9,12% (Tạp chí Kinh tế Tài chính).
- Tín dụng tăng nhanh hơn huy động. Tín dụng toàn hệ thống đến 30/9 tăng khoảng 12% so với cuối năm 2025 (SGGP, họp báo NHNN 07/10). Ngân hàng cần vốn thì phải trả lãi cao để hút tiền gửi.
- Lạm phát cao hơn năm trước. CPI bình quân 9 tháng tăng 4,52% (Cục Thống kê), sát mục tiêu cả năm nên dư địa hạ lãi không nhiều.
- Dự báo: VNDirect cho rằng lãi suất chỉ giảm rõ từ đầu năm 2027. Đây là dự báo của một công ty chứng khoán, tôi dẫn lại để anh chị tham khảo, không phải điều chắc chắn.
Người tính mua nhà ở Vinh nên làm gì lúc này?
1. Tính theo lãi 13,5–15%. Nếu ở mức đó gia đình vẫn trả được mà không phải cắt chi tiêu thiết yếu, khoản vay an toàn. Nếu chỉ trả được ở mức ưu đãi thì nên giảm số tiền vay, chọn căn nhỏ hơn hoặc chờ thêm vốn.
2. Cân nhắc gói cố định dài. Lãi cố định 3–5 năm thường cao hơn lãi ưu đãi 12 tháng, nhưng giúp anh chị biết trước khoản trả trong thời gian dài. Lúc lãi có xu hướng đi lên, sự chắc chắn này có giá trị.
3. Mua để ở thì vay vừa phải, mua để đầu tư thì càng phải thận trọng. Khảo sát của PropertyGuru dẫn trên báo Nhà Đầu tư cho thấy hơn 80% người mua chỉ muốn vay khi lãi dưới 9%. Mua đất để chờ tăng giá bằng tiền vay 13–15% là bài toán rất khó. Tôi phân tích riêng ở bài vay ngân hàng mua đất Nghệ An: mua được nhưng giữ được không.
4. Pháp lý trước, lãi suất sau. Lãi thấp mấy mà mua phải tài sản vướng pháp lý thì vẫn mất. Danh sách kiểm tra tôi để ở bài pháp lý nhà đất Vinh: cẩm nang kiểm tra trước khi mua.
5. Người trẻ chưa đủ vốn đừng tự ép mình. Đi thuê vài năm, tích lũy thêm vốn tự có, hoặc xét nhà ở xã hội với lãi 6,5% có thể hợp lý hơn vay quá sức. Tôi so sánh ba lựa chọn này ở bài người trẻ ở Vinh nên mua chung cư, mua đất hay đi thuê.
Nếu anh chị đang cầm tiền mặt và chưa cần vay, lãi tiết kiệm mới nhất kèm phép so với nhà đất tôi để ở bài lãi suất tiết kiệm 2026: gửi tiếp hay mua nhà đất Nghệ An.
Câu hỏi thường gặp
Lãi suất vay mua nhà hiện nay bao nhiêu?
Theo khảo sát tháng 8–9/2026, lãi ưu đãi năm đầu phổ biến khoảng 9,3–11%. Gói cố định 12–24 tháng ở 11 ngân hàng phổ biến quanh 10,9%. Hết ưu đãi, lãi thả nổi thực tế khoảng 13–15%.
Vay 2 tỷ mua nhà trong 20 năm mỗi tháng trả bao nhiêu?
Trả gốc đều, lãi trên dư nợ giảm dần: tháng đầu khoảng 24,2 triệu nếu lãi 9,5%, khoảng 26,5 triệu nếu lãi 10,9% và khoảng 30,8 triệu nếu lãi 13,5%. Các tháng sau giảm dần.
Lãi suất vay mua nhà ở xã hội năm 2026 là bao nhiêu?
Người dưới 35 tuổi vay mua nhà ở xã hội được hưởng 6,5%/năm trong 5 năm đầu và 7,5%/năm trong 10 năm tiếp theo, áp dụng cho khoản giải ngân từ 01/7 đến 31/12/2026 tại 9 ngân hàng tham gia.
Có nên chờ lãi suất giảm rồi mới vay mua nhà?
Nếu đã có nhà ở và chỉ mua để đầu tư thì có thể chờ. Nếu mua để ở và khoản trả ở mức lãi 13,5–15% vẫn trong khả năng thì không nhất thiết phải chờ, vì chưa ai biết chắc lãi khi nào giảm. Một số dự báo cho rằng đầu năm 2027 mới giảm rõ.
Muốn biết mình vay bao nhiêu là vừa?
Nhắn tôi 3 con số: thu nhập ổn định hằng tháng của gia đình, vốn tự có và căn nhà đang nhắm. Tôi tính giúp khoản trả ở mức lãi ưu đãi và lãi sau ưu đãi, rồi nói thẳng nên vay bao nhiêu, kể cả khi câu trả lời là “chưa nên mua”.
📞 Hotline/Zalo/WhatsApp: 0385 099 999 · Nhắn Zalo · WhatsApp
📘 Facebook · ▶️ YouTube · 🎵 TikTok · 🌐 nhadatgiatot.vn
Hoàng Sỹ Sáng, nhà sáng lập Đại Thành Land, gần 12 năm môi giới và đầu tư bất động sản ở TP Vinh, Nghệ An. Số liệu lãi suất là mức báo chí khảo sát tại thời điểm nêu, chỉ để tham khảo. Lãi thực tế do từng ngân hàng duyệt theo hồ sơ. Bài viết không phải lời khuyên tài chính cá nhân.