“Anh Sáng ơi, lúc này đã nên xuống tiền mua bất động sản ở Vinh chưa, hay gửi ngân hàng cho chắc?”
Mấy tháng nay, gần như tuần nào Sáng cũng nhận câu hỏi này. Có anh chị làm ăn xa quê, có cô chú vừa bán mảnh đất ở quê muốn đổi về phố, có cả bạn trẻ mới tích được ít vốn. Ai cũng có tiền, nhưng ai cũng sợ: sợ mua xong giá còn xuống, sợ vay rồi lãi thả nổi gánh không nổi, sợ mua phải hàng “ngáo giá”.
Sáng xin trả lời thẳng, theo đúng cách Sáng vẫn tư vấn cho người nhà: có nên mua bất động sản Vinh lúc này không có đáp án chung cho tất cả mọi người. Nhưng có một câu trả lời rõ ràng cho từng nhóm người. Bài này Sáng tách bạch đâu là số liệu tham khảo (có nguồn), đâu là quan điểm cá nhân của Sáng, và đâu là việc anh chị bắt buộc phải tự kiểm tra trước khi xuống tiền.
Vì sao nhiều người đang chần chừ chưa mua bất động sản?
Thứ nhất, gửi tiết kiệm đang khá “ngon”. Theo VietnamNet (28/9/2026), kỳ hạn 12 tháng ở nhóm ngân hàng lớn Agribank, BIDV, Vietcombank, VietinBank đang quanh 6,8%/năm; một số ngân hàng tư nhân trả 7–7,8%/năm, có chương trình ưu đãi ngắn hạn lên tới 8,4%/năm. Gửi 1 tỷ, mỗi tháng nhận khoảng 5,5–6 triệu tiền lãi mà không phải lo gì. Tâm lý “gửi cho chắc” là hoàn toàn dễ hiểu.
Thứ hai, lãi vay mua nhà đã tăng rõ. Dân trí (3/9/2026) dẫn số liệu DKRA Consulting: lãi suất cố định 12–24 tháng tại 11 ngân hàng phổ biến bình quân khoảng 10,9%/năm, cao hơn quý II khoảng 2–3 điểm phần trăm. Hết ưu đãi, lãi thả nổi thường lên 12–15%/năm tùy ngân hàng. Ngân hàng cũng định giá tài sản thận trọng hơn, nên số tiền thực giải ngân thường thấp hơn kỳ vọng của người mua.
Để dễ hình dung, Sáng tính nhanh một khoản vay 1 tỷ đồng, trả góp đều trong 20 năm (số làm tròn, chỉ để tham khảo):
- Ở mức 11%/năm: trả khoảng 10,3 triệu/tháng.
- Ở mức 14%/năm (khi thả nổi): trả khoảng 12,4 triệu/tháng.
Chênh hơn 2 triệu mỗi tháng cho mỗi tỷ vay. Vay 3 tỷ là chênh hơn 6 triệu/tháng. Nhiều gia đình không gục vì giá nhà, mà gục vì khoản chênh này kéo dài.
Thứ ba, tâm lý sợ “bắt dao rơi”. Ai cũng muốn mua đúng đáy. Nhưng thực tế đi làm nghề gần 12 năm, Sáng chưa thấy ai mua được đúng đáy cả. Người mua tốt thường là người mua được giá hợp lý cho một tài sản tốt, trong khả năng tài chính của mình.
Lãi suất cao không chỉ là rào cản, mà còn là bộ lọc thị trường
Lúc tiền rẻ, cái gì cũng bán được. Đất xa tiện ích vẫn có người gom, dự án pháp lý lửng lơ vẫn có người đặt cọc, giá rao cứ thế nhảy theo tin đồn. Khi lãi suất lên cao, mọi thứ lộ ra rất nhanh:
- Hàng giá ảo rao mãi không ai hỏi, vì người mua bây giờ ngồi tính từng đồng lãi.
- Hàng pháp lý chưa rõ khó vay, khó bán, khó sang tay.
- Hàng chỉ dựa vào “câu chuyện quy hoạch” mà không có người ở thật xung quanh thì thanh khoản đứng hình.
Ngược lại, những tài sản nằm trong khu dân cư hiện hữu, sổ đỏ rõ ràng, có người thuê, có người cần ở thì vẫn có giao dịch, chỉ là chậm và người mua mặc cả kỹ hơn. Đó chính là “bộ lọc”: lãi suất cao không làm mọi bất động sản mất giá như nhau, mà nó tách bất động sản giá trị thực ra khỏi phần bong bóng.
Người có tiền thật đang có lợi thế gì?
Đây là phần nhiều người bỏ qua. Khi thị trường chậm, quyền mặc cả nghiêng về phía người cầm tiền mặt.
Có những chủ tài sản vay nhiều từ giai đoạn trước, nay lãi thả nổi đè nặng, họ cần tiền thật và chấp nhận giảm giá để thoát hàng. Ở Vinh, Sáng gặp không ít trường hợp chủ nhà sẵn sàng thương lượng sâu nếu bên mua thanh toán nhanh, thủ tục gọn. Gọi là “đất cắt lỗ tại Vinh” cũng được, nhưng Sáng muốn nói rõ: không phải lô cắt lỗ nào cũng là món hời. Có lô giảm giá vì chủ cần tiền, có lô giảm vì chính bản thân nó có vấn đề (vướng quy hoạch, ngõ cụt, đất trũng, tranh chấp). Phải phân biệt được hai loại này.
Bản thân Sáng từng phải cắt lỗ nhiều bất động sản giai đoạn 2022–2023 vì dùng đòn bẩy quá tay. Bài học đắt nhất Sáng rút ra là: người thắng trong thị trường chậm không phải người gan nhất, mà là người không bị ép phải bán. Có tiền thật, không áp lực lãi vay, anh chị có quyền chờ, quyền chọn và quyền từ chối.
TP Vinh vẫn có nhu cầu ở thật và tích sản dài hạn
Dù sau sắp xếp đơn vị hành chính từ 1/7/2025 không còn cấp thành phố như trước, người dân vẫn quen gọi khu vực trung tâm này là “TP Vinh”. Đây vẫn là nơi tập trung trường học, bệnh viện, công việc và dịch vụ tốt nhất của Nghệ An, và cầu ở thật vẫn đến từ những nhóm rất cụ thể:
- Gia đình trẻ cần nhà gần trường cho con, gần nơi làm việc.
- Người nâng cấp chỗ ở: từ nhà ống chật lên nhà rộng hơn, hoặc từ nhà đất sang căn hộ có tiện ích.
- Bố mẹ mua cho con chuẩn bị lập gia đình, hoặc con mua cho bố mẹ gần bệnh viện.
- Người Nghệ xa quê (làm ăn ở Hà Nội, TP.HCM, nước ngoài) muốn có một chỗ đi về, sau này dưỡng già.
Nguồn cung mới cũng đang thay đổi diện mạo khu trung tâm. Ví dụ Sun Glory Residence của Sun Group, theo Kenh14 (18/9/2026), có quy mô hơn 3,7ha, tổng mức đầu tư hơn 8.723 tỷ đồng, gần 3.500 căn hộ trong 5 tòa tháp, cao nhất 37 tầng. Đây là thông tin tham khảo cho thấy các nhà phát triển lớn vẫn đặt cược vào cầu ở thật tại Vinh; còn giá bán, tiến độ, chính sách cụ thể anh chị cần đối chiếu tài liệu chính thức của chủ đầu tư trước khi quyết định.
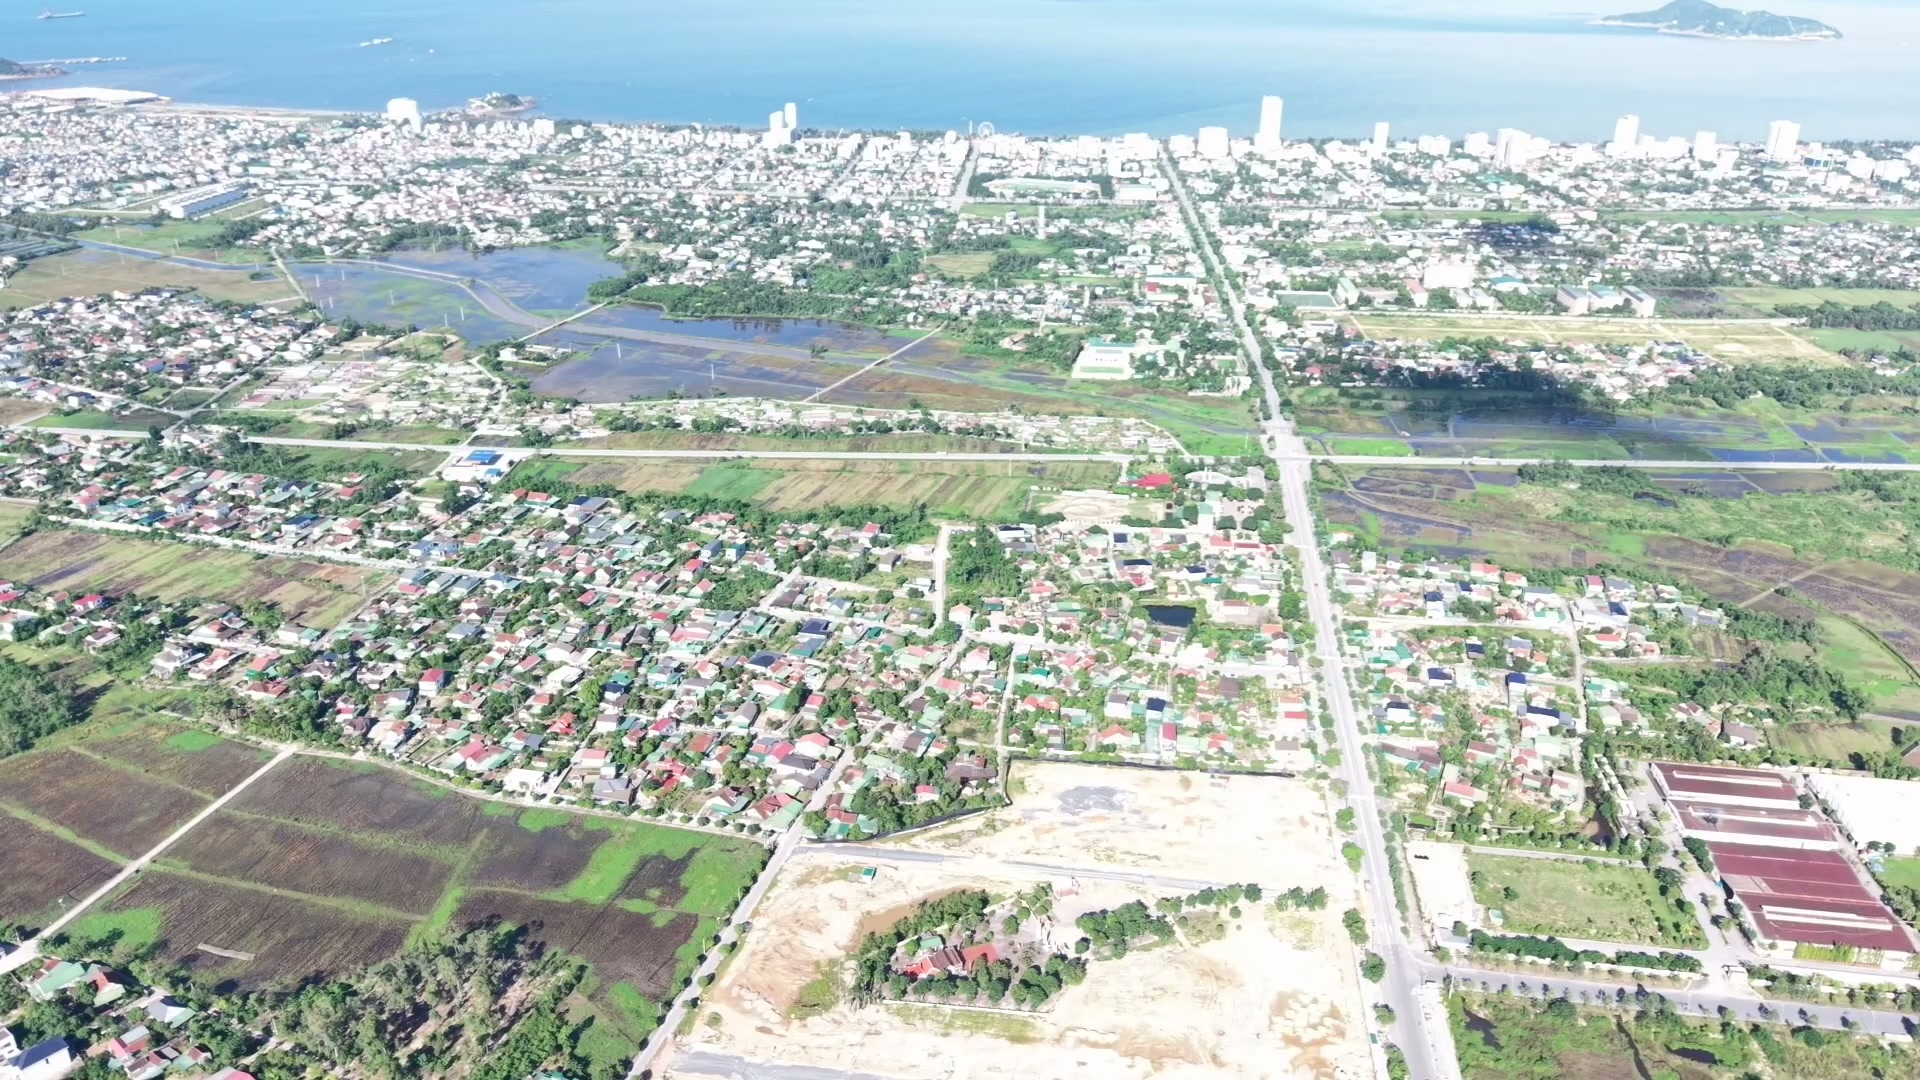
Dịch ra phía biển, khu vực Cửa Lò cũng đang thay da đổi thịt với các khu dân cư mới, hạ tầng đường sá mở rộng.
Những loại bất động sản tại Vinh nên ưu tiên lúc này
Theo quan điểm của Sáng, nếu đã quyết định xuống tiền thì nên ưu tiên theo thứ tự “ở được, cho thuê được, bán lại được”:
- Nhà đất pháp lý sạch, nằm trong khu dân cư hiện hữu. Xung quanh đã có người ở, có chợ, có trường. Đây là nhóm giữ giá tốt nhất khi thị trường chậm.
- Đất nền có giá trị sử dụng thật, không quá xa tiện ích, đường vào thuận, có thể xây ở ngay. Tránh đất chỉ để “chờ quy hoạch”.
- Nhà phố có thể vừa ở vừa kinh doanh hoặc cho thuê. Tầng 1 cho thuê, tầng trên ở, dòng tiền đỡ phần lãi vay.
- Căn hộ trung tâm phù hợp gia đình trẻ, người lớn tuổi cần an ninh, thang máy, tiện ích gần.
- Sản phẩm khai thác được dòng tiền: phòng cho thuê gần trường đại học, bệnh viện, khu công nghiệp.
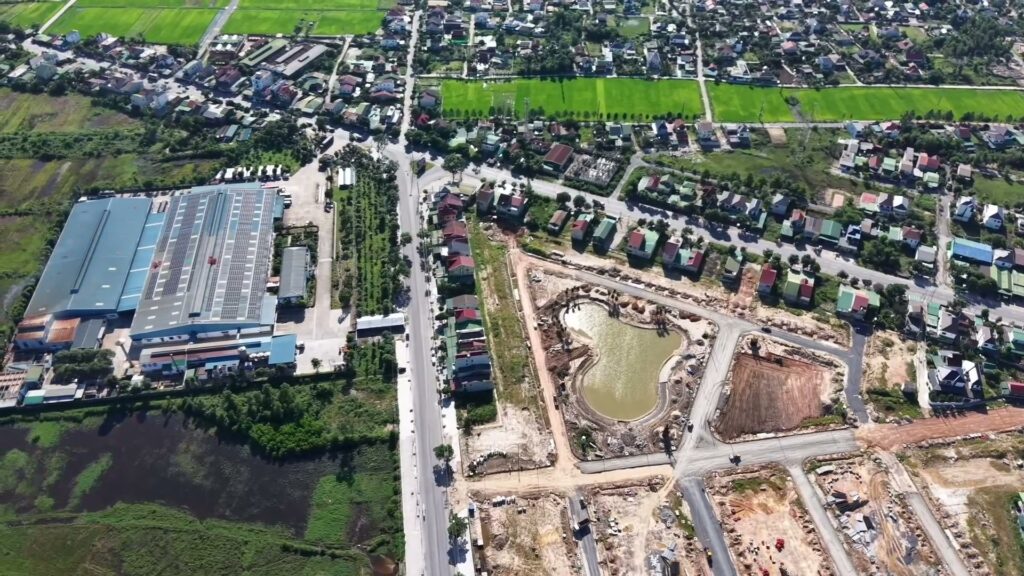
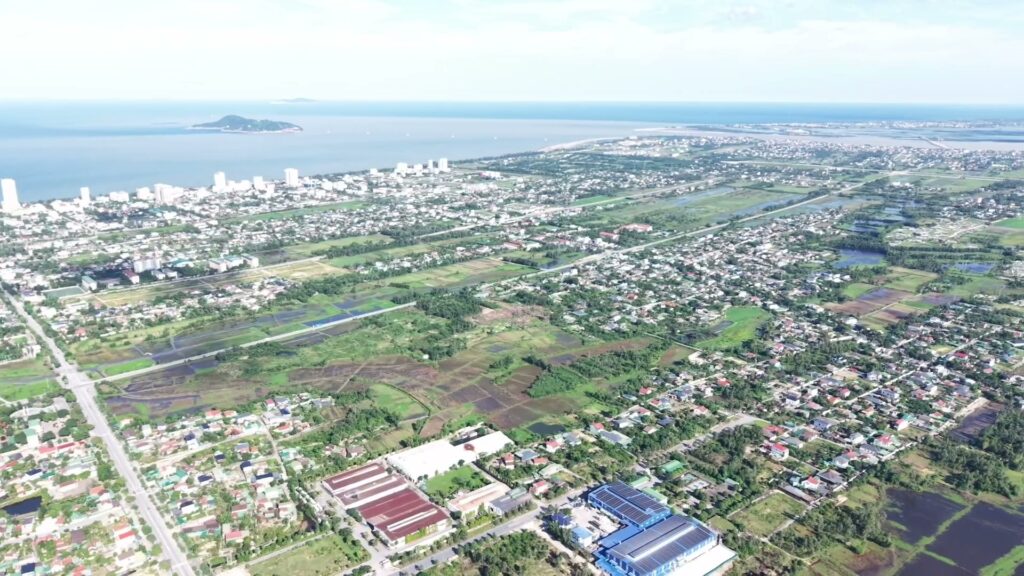
Ảnh trên là một khu đất nền đang làm hạ tầng ở Cửa Lò, đường nội bộ đã hình thành. Khi đi xem những khu như thế này, anh chị đừng chỉ nhìn đường đẹp: hãy hỏi pháp lý từng lô, tiến độ hạ tầng, và bao giờ thì có người về ở thật.
Những trường hợp chưa nên xuống tiền
Sáng nói thật lòng, nếu anh chị rơi vào một trong các trường hợp dưới đây thì gửi ngân hàng lúc này là lựa chọn khôn ngoan hơn:
- Phải vay quá sức: tiền trả nợ hằng tháng vượt khoảng 40–50% thu nhập ổn định của gia đình.
- Mua theo tin đồn quy hoạch, chưa thấy văn bản, chưa tra được bản đồ quy hoạch.
- Mua vì sợ người khác mua mất, bị môi giới hối thúc “chỉ còn một lô”.
- Pháp lý chưa rõ: chưa có sổ, sổ chung, đang thế chấp, hoặc đang có tranh chấp.
- Giá chưa hợp lý so với khu vực: rao cao hơn hẳn các giao dịch thật quanh đó.
- Không có kế hoạch giữ tài sản ít nhất 2–3 năm.
Đặc biệt, nếu anh chị đang gánh khoản vay lớn, đừng cố mua thêm chỉ vì sợ lỡ cơ hội. Thị trường lúc nào cũng có cơ hội; còn sức khỏe tài chính của gia đình thì chỉ có một.
Công thức 5 câu hỏi trước khi mua bất động sản tại Vinh
Trước khi đặt cọc bất kỳ lô đất, căn nhà nào, Sáng luôn hỏi khách 5 câu này. Trả lời được hết mới nên đi tiếp:
- Tôi mua để ở hay đầu tư? Mua để ở thì ưu tiên sự phù hợp với gia đình: trường học, bệnh viện, nơi làm việc, môi trường sống. Mua đầu tư thì tính thanh khoản, giá mua, khả năng cho thuê, chi phí vay, thuế phí, thời gian nắm giữ.
- Nếu vay, mỗi tháng trả bao nhiêu và có chịu được 12–24 tháng không? Hãy tính theo mức lãi sau ưu đãi, không tính theo mức lãi quảng cáo.
- Pháp lý đã rõ chưa? Xem sổ gốc, tra quy hoạch, kiểm tra thế chấp, tranh chấp tại cơ quan có thẩm quyền.
- Vị trí này có nhu cầu thật không? Buổi tối quanh đó có đèn sáng, có người ở không? Có người thuê không?
- Nếu cần bán lại, ai sẽ là người mua tiếp theo? Không trả lời được câu này thì đó là tài sản khó thoát.
Nếu có tiền nhàn rỗi, Sáng khuyên chia vốn, không tất tay: giữ một phần ở ngân hàng làm quỹ an toàn, phần còn lại sẵn sàng xuống tiền từng phần khi gặp sản phẩm thật sự tốt.
Quan điểm của Hoàng Sỹ Sáng
Quan điểm của Sáng là thời điểm này không phải để mua theo đám đông, nhưng là thời điểm đáng để quan sát kỹ và mua dần những tài sản có giá trị thật. Khi thị trường sốt, người mua rất khó mặc cả. Khi thị trường chậm, người có tiền thật, hiểu sản phẩm và biết chọn vị trí sẽ có lợi thế hơn.
Sáng không hứa với ai rằng mua lúc này sẽ lãi bao nhiêu, vì không ai biết trước được thị trường. Điều Sáng có thể làm là giúp anh chị mua đúng tài sản, đúng giá, đúng khả năng tài chính, để dù thị trường đi lên hay đi ngang, gia đình anh chị vẫn ngủ ngon.
Lưu ý: Bài viết mang tính tham khảo và thể hiện quan điểm cá nhân, không phải lời khuyên đầu tư hay tài chính. Lãi suất thay đổi theo từng ngân hàng và từng thời điểm; anh chị cần tự kiểm tra pháp lý và tham khảo ngân hàng trước khi ra quyết định.
Câu hỏi thường gặp
Có nên mua bất động sản Vinh lúc này không?
Nếu anh chị có nhu cầu ở thật hoặc tích sản dài hạn, có dòng tiền thật và không phải vay quá sức thì đây là giai đoạn nên quan sát kỹ và mua có chọn lọc. Nếu phải vay nhiều hoặc chỉ mua theo phong trào thì nên chờ.
Lãi suất ngân hàng và bất động sản liên quan thế nào?
Lãi suất vay cao làm chi phí nắm giữ tăng, người mua dè dặt hơn, thanh khoản chậm lại. Lãi tiết kiệm cao khiến nhiều người chọn gửi tiền. Ngược lại, đây cũng là lúc người có tiền mặt dễ mặc cả hơn.
Có nên mua đất cắt lỗ tại Vinh không?
Có thể, nếu lô đất giảm giá vì chủ cần tiền chứ không phải vì bản thân lô đất có vấn đề. Luôn kiểm tra pháp lý, quy hoạch, đường vào và giá giao dịch thật quanh khu vực trước khi đặt cọc.
Mua nhà để ở tại Vinh nên ưu tiên điều gì?
Ưu tiên sự phù hợp với gia đình: gần trường học, bệnh viện, nơi làm việc, an ninh tốt, pháp lý rõ ràng và khoản trả nợ hằng tháng nằm trong khả năng.
Nếu vay mua nhà, nên vay bao nhiêu là an toàn?
Một nguyên tắc thận trọng là tổng tiền trả nợ hằng tháng không vượt khoảng 40–50% thu nhập ổn định, và phải tính theo lãi suất sau thời gian ưu đãi. Mỗi gia đình nên ngồi tính cụ thể với ngân hàng.
Anh chị đang phân vân? Mình ngồi tính cùng nhau
Nếu anh chị đang quan tâm bất động sản tại TP Vinh, Nghệ An, đang phân vân nên gửi ngân hàng hay mua nhà đất, có thể liên hệ Hoàng Sỹ Sáng qua số 038.509.9999. Sáng sẽ cùng anh chị phân tích từng sản phẩm, từng vị trí, từng bài toán tài chính trước khi quyết định.
Kết nối với Hoàng Sỹ Sáng:
- Hotline / Zalo: 038.509.9999
- WhatsApp: wa.me/84385099999
- Facebook: Hoàng Sỹ Sáng
- YouTube: @hoangsysangbds
- TikTok: @hoangsysangbds
Đọc thêm:
- 10 điều người thông minh luôn kiểm tra trước khi xuống tiền mua bất động sản
- Tầm nhìn bất động sản 2026: vì sao tiền khôn tìm về giá trị thật
- Đất dính quy hoạch: nỗi sợ lớn nhất khi mua bất động sản
- Thị trường bất động sản 2026: người có tiền đang chờ gì? (nhadatgiatot.vn)
- Lãi suất ngân hàng và người cầm tiền nên tính đường nào (nhadatgiatot.vn)
Nguồn tham khảo: VietnamNet, “Lãi suất ngân hàng hôm nay 28/9/2026”; Dân trí, “Tháng 9, các ngân hàng đang cho vay mua nhà lãi suất bao nhiêu?” (3/9/2026, số liệu DKRA Consulting); Báo Nghệ An, “Lãi suất vay mua nhà năm 2026: nhiều ngân hàng áp dụng mức trên 13%/năm” (5/2/2026); Kenh14, bài về Sun Glory Residence (18/9/2026). Ảnh flycam: Hoàng Sỹ Sáng, khu vực Cửa Lò, tháng 9/2026.