
Cập nhật ngày 25/10/2026.
Có 3 tỷ nên mua nhà đất hay chung cư ở Vinh? Câu trả lời thẳng của mình: không có loại nào hợp với mọi nhà. Loại nào hợp nếp sống gia đình và vẫn để lại một khoản dự phòng, đó mới là lựa chọn đúng.
Bài này chỉ so loại hình. Đang hỏi có 3 tỷ nên mua nhà ở đâu, khu nào thì xem bài mua nhà Vinh 3 tỷ: chọn khu vực.
Trả lời nhanh: chọn theo nếp sống của gia đình, đừng chọn theo trào lưu.
- Coi 3 tỷ là tổng tiền vào ở, gồm giá mua, thuế phí, tiền sửa hoặc xây, nội thất và dự phòng.
- Căn hộ chung cư hợp gia đình ít người, cần vào ở ngay, chấp nhận phí quản lý hằng tháng.
- Nhà riêng có sẵn hợp nhà đông người, có ông bà ở cùng hoặc có ô tô; phải soát kỹ ngõ, hiện trạng, pháp lý.
- Mua đất xây nhà hợp người chưa cần ở gấp, muốn tự thiết kế; đổi lại phải chờ lâu và tiền xây dễ đội.
- Đừng vay đến mức khoản trả nợ ở lãi sau ưu đãi vượt 40–45% thu nhập ổn định (ngưỡng cá nhân của mình, không phải quy định ngân hàng).
Có 3 tỷ mà vẫn phân vân: ba người trong một nhà, ba ý muốn
Giả sử cả nhà ngồi bên bàn trà, ấm nước nguội dần, tờ giấy ghi con số 3 tỷ nằm giữa bàn. Vợ muốn căn hộ cho gọn, sợ tự xây tiền cứ đội. Chồng muốn mua đất, sợ chung cư vài năm là cũ, bán lại không ai hỏi. Bà nội chỉ mong khoảng sân phơi đồ, sáng đi bộ được ra chợ.
Ba ý muốn, cùng một nỗi sợ: mua bị “hớ”, pháp lý mờ, không biết tin ai. Cùng một mong muốn: đi làm tiện, con học gần, sổ sạch, tài sản giữ giá.
(Ví dụ minh họa, mình gộp từ nhiều buổi tư vấn, không phải một gia đình cụ thể.)
Gần 12 năm làm nghề ở Vinh, mình thấy nhiều nhà cãi nhau chỉ vì hỏi sai từ đầu. Câu nên hỏi là: loại nào hợp nếp sống nhà mình, và trong 3 tỷ thật ra còn bao nhiêu để mua.
3 tỷ là tổng tiền vào ở, không phải giá mua
Nhiều nhà cầm 3 tỷ đi xem căn 3 tỷ, đến lúc ký mới thấy còn cả loạt khoản phải chi. Mình hay viết ra giấy:
Tổng tiền vào ở = Giá mua + Thuế phí + Sửa/xây/nội thất + Dự phòng (+ chi phí vay nếu có).
- Thuế TNCN 2% giá chuyển nhượng (Luật Thuế TNCN 109/2025/QH15): bên bán nộp, hai bên được thỏa thuận; ai nộp thì ghi vào hợp đồng.
- Lệ phí trước bạ 0,5% (NĐ 10/2022/NĐ-CP): tính theo bảng giá UBND tỉnh; giá hợp đồng cao hơn thì tính theo giá hợp đồng.
- Phí công chứng, thẩm định hồ sơ, cấp giấy chứng nhận: có phát sinh.
- Kinh phí bảo trì chung cư 2% giá bán chưa VAT (thuế giá trị gia tăng) (Điều 152, 153 Luật Nhà ở 2023), đóng một lần trước khi nhận bàn giao. Mua lại căn cũ thì hỏi chủ nhà đã đóng chưa.
- Sửa, xây, nội thất: phải có báo giá thật.
- Dự phòng 6 tháng đến 1 năm. Mình từng giữ khoảng 1 năm mà vẫn hụt, vì tính không bằng trời tính.
Ví dụ giả định: căn hộ mới 2,5 tỷ chưa VAT. Bảo trì 2% là 50 triệu. Lệ phí trước bạ, nếu tính theo giá hợp đồng, là 12,5 triệu.
Trừ hết ra mới có giá trần. Căn nào vượt giá trần, đẹp mấy cũng bỏ qua. Đủ từng khoản ở bài các chi phí khi mua nhà đất.
5 câu hỏi chọn nhanh loại nhà hợp gia đình mình
Trả lời theo cách nhà mình đang sống thật.
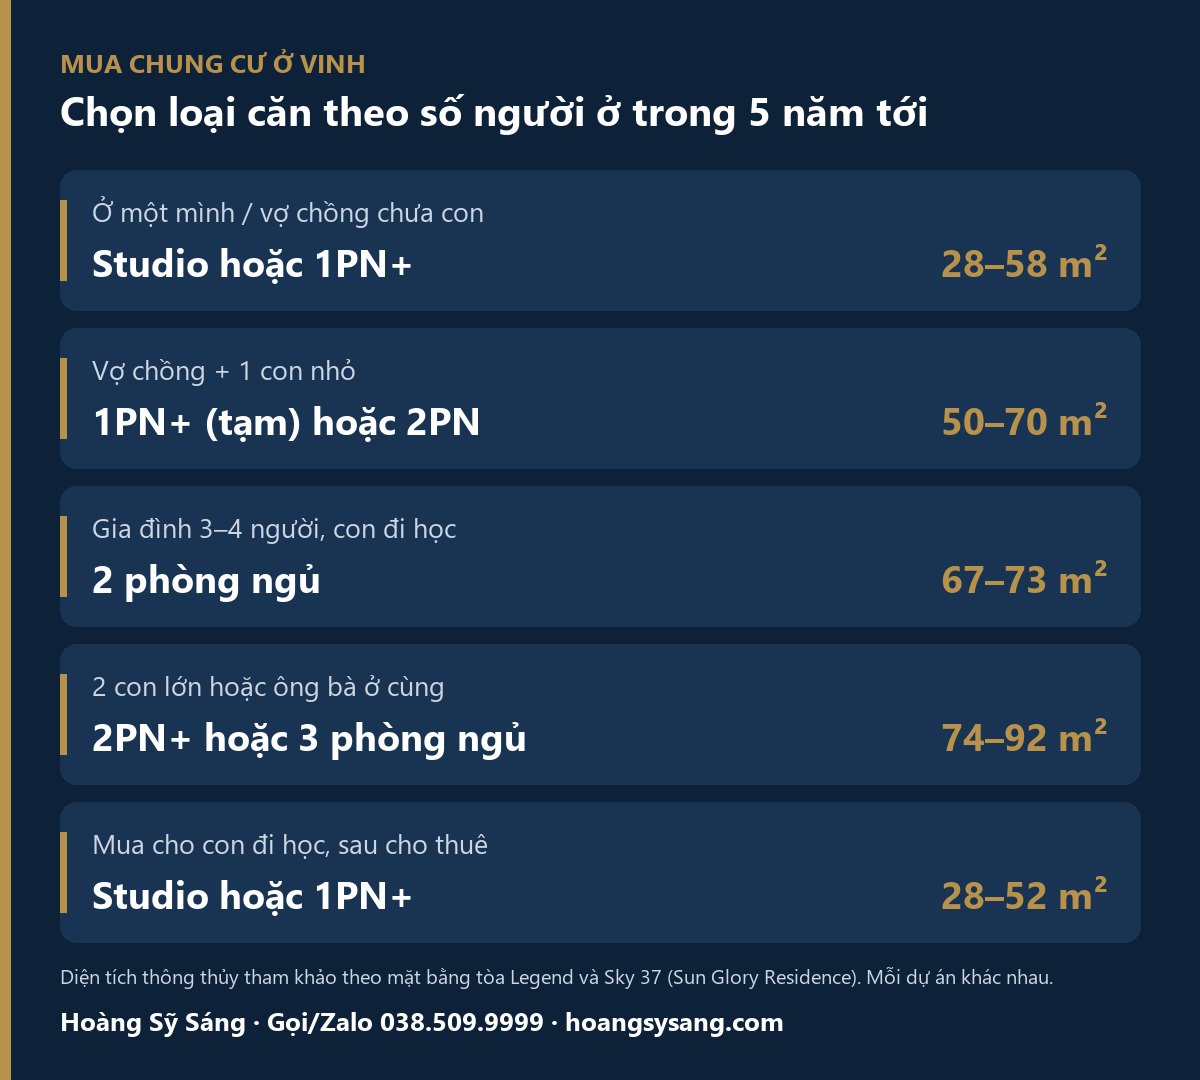
- 5 năm tới nhà có mấy người? 3–4 người → căn hộ. Đông thêm → nhà riêng hoặc đất xây.
- Ông bà ở cùng lâu dài không? Có → cần phòng tầng trệt, có sân. Chỉ lên từng đợt → căn hộ vẫn ổn.
- Có hoặc sắp có ô tô không? Có → nhà ngõ ô tô vào được hoặc đất xây. Đi xe máy là chính → căn hộ nhẹ đầu.
- Khi nào phải vào ở? Ngay → căn hộ hoặc nhà có sẵn. Chờ được 1–2 năm → mới tính đất xây.
- Có buôn bán nhỏ tại nhà không? Có → nhà riêng hoặc đất xây để dùng tầng 1.
Theo kinh nghiệm của mình, 2–3 câu cùng chỉ về một loại là gần như có đáp án. Mỗi câu một hướng thì cả nhà chọn ra một nhu cầu không thể nhân nhượng, rồi chọn theo nó.
Có 3 tỷ nên mua nhà đất hay chung cư: so căn hộ, nhà riêng và đất xây
Hỏi 3 tỷ nên mua chung cư hay nhà đất thì phải đặt cả ba cạnh nhau mà soi.
Căn hộ chung cư
Hợp với: vợ chồng trẻ, gia đình 3–4 người, đi làm ở trung tâm, cần ở ngay.
Được: vào ở nhanh, có bảo vệ, tiện ích.
Vướng: diện tích cố định, ông bà ở lâu sẽ chật, chỗ ô tô tùy tòa, khó buôn bán tại nhà.
Tốn thêm: 2% bảo trì, nội thất, phí quản lý tính theo m² mỗi tháng. Phí này chưa gồm gửi xe, điện, nước, internet, bảo hiểm cháy nổ.
Mua căn mới từ chủ đầu tư: cọc không quá 5% giá bán, chỉ thu khi dự án đủ điều kiện kinh doanh; lần thanh toán đầu không quá 30% (Điều 23, 25 Luật Kinh doanh bất động sản 29/2023/QH15).
Theo khảo sát 54 tin rao chung cư TP Vinh của nhadatgiatot ngày 14/10/2026, 2–3 tỷ mua được căn cũ hoặc tầm trung. Đó là giá rao tham khảo, giá giao dịch phải xem từng căn.
Chọn căn cụ thể xem bài kinh nghiệm mua chung cư ở Vinh. Quen nhà đất, còn ngại lên chung cư thì đọc có nên ở chung cư.
Nhà riêng có sẵn: nhà phố, nhà trong ngõ, nhà cũ
Hợp với: nhà ba thế hệ, có ô tô, cần buôn bán nhỏ hoặc muốn có sân.
Được: có đất riêng, tự quyết cải tạo, không mất phí quản lý.
Vướng: theo kinh nghiệm của mình, với 3 tỷ nhiều khả năng phải nhường một trong ba thứ: vị trí, độ rộng ngõ hoặc tuổi nhà. Nhường bao nhiêu thì phải xem thực tế từng căn.
Tốn thêm: nhà cũ thường phải chống thấm, đi lại điện nước.
Pháp lý là chỗ dễ mất tiền nhất. Trước khi đặt cọc, soát 5 điểm:
- Có giấy chứng nhận, không tranh chấp, không bị kê biên, còn thời hạn sử dụng đất (Điều 45 Luật Đất đai 2024).
- Không có quyết định thu hồi đất, thông báo giải tỏa, phá dỡ (Điều 160 Luật Nhà ở 2023).
- Hợp đồng chuyển nhượng giữa cá nhân phải công chứng hoặc chứng thực (Điều 27 khoản 3a Luật Đất đai 2024).
- Tra dữ liệu thửa đất tại Văn phòng/Chi nhánh đăng ký đất đai, mẫu số 14 kèm NĐ 151/2025/NĐ-CP.
- Hỏi quy hoạch ở Sở Xây dựng hoặc UBND phường, xã (từ 1/7/2025 không còn cấp huyện).
Ba tiêu chí mình soi đầu tiên là pháp lý rõ ràng, vị trí tốt, đúng nhu cầu ở thật. Cách xem kỹ có trong bài kinh nghiệm đi xem đất thực địa.
Mua đất xây nhà
Hợp với: chưa cần ở trong 1–2 năm, muốn tự thiết kế hoặc kinh doanh tầng 1.
Được: nhà mới đúng ý, xây dần được theo giai đoạn.
Vướng: xin phép, thi công mất thời gian, lúc chờ vẫn tốn tiền thuê. Đất dính quy hoạch hay lô méo thì dễ kẹt vốn.
Tốn thêm: ví dụ giả định, cần báo giá thầu thực tế: 150 m² sàn, đơn giá giả định 6 triệu/m² là khoảng 900 triệu, chưa kể nội thất và phát sinh. Từ 3 tỷ, tiền cho đất chỉ còn khoảng 2,1 tỷ, mà chưa trừ thuế phí và dự phòng.
Giá đất Nhà nước theo Nghị quyết 35/2025/NQ-HĐND khác giá thị trường, đừng lấy bảng giá đoán giá lô. Còn phân vân thì đọc nên mua đất xây nhà hay mua nhà xây sẵn.
Bảng so sánh nhanh 8 tiêu chí
| Tiêu chí | Căn hộ | Nhà riêng | Đất tự xây |
|---|---|---|---|
| Thời gian vào ở | Gần như ngay | Sau khi sửa | 1–2 năm |
| Chỗ cho ông bà | Chật nếu ở lâu | Rộng, có sân | Tự thiết kế |
| Chỗ để ô tô | Tùy tòa | Tùy độ rộng ngõ | Tùy đường vào lô |
| Kinh doanh tại nhà | Khó | Được, tùy vị trí | Tầng 1 được |
| Chi phí ban đầu dễ quên | 2% bảo trì + nội thất | Tiền sửa | Tiền xây, phép, phát sinh |
| Chi phí hằng tháng | Phí quản lý + gửi xe | Tự bảo dưỡng | Tiền thuê lúc chờ |
| Pháp lý cần soát | Điều kiện bán, sổ | Sổ, quy hoạch, hiện trạng | Sổ, quy hoạch, hạ tầng |
| Bán lại | Tùy tòa, vận hành | Tùy ngõ, pháp lý | Tùy lô, hạ tầng |
Ngân sách nhỉnh hơn thì xem bài so sánh nhà và chung cư với 4 tỷ.
Ví dụ giả định: 3 gia đình, 3 tỷ, 3 lựa chọn
Ba nhà dưới đây là ví dụ minh họa.
Ba thế hệ, cần ở ngay: bà ở cùng lâu dài thì mình nghiêng về nhà riêng ngõ ô tô vào được, hơi cũ cũng được, miễn tiền sửa theo báo giá thợ. Bà chỉ lên từng đợt thì căn hộ đủ phòng đáng tính hơn.
Vợ chồng trẻ, một con nhỏ, làm gần trung tâm: nghiêng về căn hộ, nhưng vẫn tính ngược như ví dụ căn 2,5 tỷ ở trên.
Chồng làm ăn xa, 1–2 năm nữa mới về, muốn tầng 1 bán hàng: nghiêng về đất xây, nhưng như phép tính giả định ở trên, tiền cho đất khá căng.
Nếu trong 3 tỷ có 1 tỷ là tiền vay
Giả sử vay 1 tỷ, 20 năm, trả gốc đều, ưu đãi 24 tháng ở 9,5%: tháng đầu khoảng 12,1 triệu. Hết ưu đãi, tháng 25 lên 13,5% thì khoảng 14,3 triệu; lên 15% thì khoảng 15,4 triệu. Lãi sau ưu đãi thực tế đang khoảng 13–15% (Nhà Đầu tư 28/8/2026; Việt Báo 03/9/2026).
Lấy mốc khoảng 15,4 triệu và ngưỡng 40–45% của mình: thu nhập ổn định từ khoảng 34–39 triệu/tháng trở lên là gánh được. Từ 25 đến 34 triệu thì nên vay ít lại hoặc chọn căn nhỏ hơn. Dưới 25 triệu, mình sẽ nói thẳng là chưa nên vay 1 tỷ.
“Thu nhập ổn định” là tiền về đều mỗi tháng, không tính thưởng cuối năm hay tiền người thân hứa. Giữ thêm dự phòng ít nhất 6 tháng tiền trả nợ, khoảng 90 triệu.
Số liệu tham khảo theo khảo sát tháng 8–9/2026, không phải lời khuyên tài chính cá nhân. Con số cuối cùng phải ghi trong hợp đồng tín dụng.
Mình nói kỹ vì đã trả giá. Từ 11/2022 đến 11/2023, mình ôm quá nhiều bất động sản, vay nặng. Lãi vay của mình tăng từ 0,6% lên 1,4% mỗi tháng. Đây là lãi suất trên hợp đồng vay cá nhân của mình lúc đó, không phải mặt bằng chung của thị trường.
Cần tiền thì tài sản khó bán. Mình phải bán 5 bất động sản lúc thị trường ảm đạm, mất gần 15 tỷ. Chuyện đầy đủ ở bài bài học đòn bẩy tài chính.
Có 3 tỷ nên mua nhà hay thuê nhà?
Có 3 tỷ mà vẫn ở thuê, nhiều anh chị sốt ruột. Nhưng thuê thêm chưa phải là thua. Mua sai mới là thua.
Theo kinh nghiệm của mình, nên thuê thêm nếu:
- Chỗ làm hoặc trường của con 2–3 năm tới chưa chắc.
- Phải vay đến mức trả nợ ở lãi sau ưu đãi vượt 40–45% thu nhập ổn định.
- Xuống tiền xong không còn dự phòng 6 tháng đến 1 năm.
Báo cáo quý III/2026 của Batdongsan (VOV 15/10/2026) cho thấy 63% người có nhu cầu đang quan sát thị trường, 25% chờ giá giảm. Chờ để chuẩn bị đủ thì được, chờ vô thời hạn thì không.
Chốt lại: đừng hỏi loại nào lời hơn, hãy hỏi loại nào đúng với nhà mình
Quay lại bàn trà đầu bài: bà ở cùng lâu dài thì mình nghiêng về nhà riêng. Không tìm được căn như vậy trong giá trần thì thuê thêm vẫn hơn mua vội.
Mình không hứa bất động sản nào cũng tăng giá. Nhưng mua đúng nhu cầu thì ở yên tâm. Tuần này chỉ cần 3 việc:
- Tính ngược 3 tỷ ra giá trần sau khi trừ thuế phí, sửa sang, nội thất, dự phòng.
- Trả lời 5 câu hỏi ở trên, chốt 1 loại hình. Chỉ 1.
- Đi xem 3–5 căn hoặc lô cùng loại, soát pháp lý trước khi đặt cọc.
Quốc hội (kỳ họp khai mạc 17/10/2026) đang xem xét sửa Luật Đất đai, Luật Kinh doanh bất động sản, Luật Nhà ở, nên trước khi ký hãy kiểm tra lại quy định tại thời điểm đó.
Việc của mình là giúp anh chị chọn đúng nhà, đúng đất và vừa khả năng tài chính, chứ không phải bán bằng được một căn.
Anh chị muốn mình cùng ngồi soát lại nhu cầu, ngân sách và căn đang nhắm, cứ nhắn Zalo 038.509.9999. Mình sẽ nói thẳng, kể cả khi câu trả lời là chưa nên mua.
Hãy cân nhắc thật kỹ trước khi xuống tiền, vì đó là mồ hôi, công sức và tài sản lớn của anh chị.
Gửi nhu cầu và ngân sách – Sáng giúp anh chị chọn đúng, vừa sức
Tư vấn 1-1 miễn phí: Hoàng Sỹ Sáng gọi lại, cùng anh chị soát nhu cầu ở, tổng tiền vào ở và mức vay an toàn, rồi lọc những căn, lô đang bán thật trong tầm tiền kèm các điểm phải kiểm tra pháp lý. Điền email để nhận kèm Bộ Checklist trước khi xuống tiền.
Câu hỏi thường gặp về việc có 3 tỷ nên mua nhà đất hay chung cư
Có 3 tỷ nên mua nhà đất hay chung cư ở Vinh?
Không có loại nào hợp với mọi nhà. Gia đình 3–4 người, cần ở ngay thì căn hộ nhẹ đầu. Có ông bà ở cùng lâu dài, có ô tô hoặc cần buôn bán thì nghiêng về nhà riêng. Chưa cần ở gấp, muốn tự thiết kế thì mới tính mua đất xây.
3 tỷ mua nhà ở Vinh cần tính thêm những chi phí gì?
Ngoài giá mua còn thuế TNCN 2% giá chuyển nhượng (bên bán nộp, hai bên được thỏa thuận), lệ phí trước bạ 0,5%, phí công chứng và cấp giấy. Mua căn hộ còn có kinh phí bảo trì 2% giá bán chưa VAT. Thêm vào đó là tiền sửa, xây, nội thất và khoản dự phòng 6 tháng đến 1 năm.
Mua chung cư ở Vinh mỗi tháng tốn thêm những khoản nào?
Phí quản lý vận hành tính theo m² diện tích sử dụng mỗi tháng. Phí này chưa gồm gửi xe, điện, nước, internet và bảo hiểm cháy nổ, nên anh chị cần hỏi rõ mức của từng tòa trước khi mua.
Có 3 tỷ mua đất tự xây nhà ở Vinh có đủ không?
Phải tính ngược. Ví dụ giả định 150 m² sàn với đơn giá giả định 6 triệu/m² là khoảng 900 triệu, nên tiền cho đất chỉ còn khoảng 2,1 tỷ, chưa trừ thuế phí và dự phòng. Đơn giá thực tế phải có báo giá thầu, và giá đất cần kiểm tra thực tế từng lô.
Có 3 tỷ nên mua nhà hay thuê nhà?
Nên thuê thêm nếu chỗ làm hoặc trường của con 2–3 năm tới chưa chắc. Cũng nên thuê thêm nếu phải vay đến mức trả nợ ở lãi sau ưu đãi vượt 40–45% thu nhập ổn định, hoặc xuống tiền xong không còn dự phòng 6 tháng đến 1 năm. Thuê thêm chưa phải là thua, mua sai mới là thua.
Vay 1 tỷ trong 3 tỷ thì thu nhập bao nhiêu là an toàn?
Vay 1 tỷ, 20 năm, trả gốc đều, hết ưu đãi lên 15% thì khoản trả khoảng 15,4 triệu/tháng. Theo ngưỡng cá nhân của Hoàng Sỹ Sáng là 40–45%, thu nhập ổn định từ khoảng 34–39 triệu/tháng trở lên là gánh được. Ngưỡng này không phải quy định ngân hàng, và số liệu theo khảo sát tháng 8–9/2026.
Về tác giả: Mình là Hoàng Sỹ Sáng, người sáng lập Đại Thành Land, gần 12 năm môi giới và đầu tư bất động sản tại TP Vinh, Nghệ An và Hà Tĩnh. Bài viết tổng hợp từ nguồn công khai có ghi ngày và kinh nghiệm làm nghề của mình. Số liệu nào chưa có văn bản chính thức, mình ghi rõ trong bài.
📞 Hotline/Zalo: 0385.099.999 · Zalo: zalo.me/0385099999 · WhatsApp: wa.me/84385099999
Facebook: Hoàng Sỹ Sáng BĐS · YouTube: @hoangsysangbds · TikTok: @hoangsysangbds · Web: nhadatgiatot.vn
Ghi chú nguồn: Luật Thuế TNCN 109/2025/QH15; NĐ 10/2022/NĐ-CP; Luật Nhà ở 2023 Điều 152, 153; Luật KDBĐS 2023 Điều 24; QĐ 44/2024/QĐ-UBND Nghệ An (đang áp dụng tại thời điểm viết); khảo sát 54 tin rao chung cư TP Vinh 14/10/2026 (nhadatgiatot.vn); bảng trả nợ tự tính trong kb-vay.md (dựa lãi suất báo Nhà Đầu tư 28/8/2026, Việt Báo 03/9/2026). Ví dụ số là giả định minh họa. Bài tham khảo, không thay tư vấn pháp lý/tài chính cho trường hợp cụ thể, cập nhật 25/10/2026.